
Weiterbildung – Online lernen – Kaufmännisches Rechnen – Lagerkennzahlen, Formeln und Übungen
Durchschnittlicher Lagerbestand bezeichnet die durchschnittliche Menge oder den durchschnittlichen Wert der Waren und Materialien, die innerhalb einer bestimmten Periode im Lager vorhanden sind. Die Kennzahl hilft Ihnen, Vorräte zu planen, gebundenes Kapital einzuschätzen und die Lagerhaltung wirtschaftlicher zu gestalten. Sie lernen hier, wie Sie den Bestand anhand von zwei Stichtagen, vier Quartalsendwerten oder zwölf Monatsendwerten berechnen.
Das Wichtigste auf einen Blick: Sie erhalten verständliche Formeln, ausführliche Rechenbeispiele, Tabellen, Hinweise zu Kapitalbindung und Lagerkosten sowie die Zusammenhänge mit Lagerumschlag, Lagerdauer, Meldebestand und optimaler Bestellmenge. Die Bildungsbibel bietet Ihnen außerdem zwei kostenlose PDF-Übungsblätter und zusätzliche Aufgaben mit Lösungen.
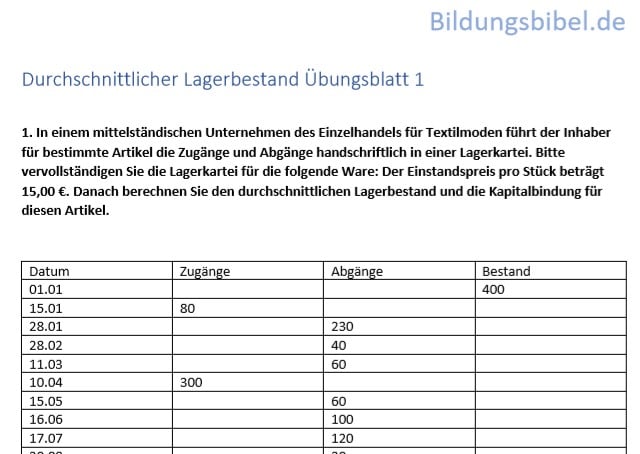
Was sagt die Kennzahl über die Lagerhaltung aus?
Der durchschnittliche Lagerbestand ist ein Mittelwert aus Beständen, die zu verschiedenen Zeitpunkten festgestellt wurden. Er beschreibt, wie viele Stücke eines Artikels oder welcher Warenwert in einer Periode im Durchschnitt vorgehalten wurden. Der Begriff Lagerbestand bezeichnet dagegen eine Momentaufnahme zu einem einzelnen Stichtag. Beide Größen müssen deshalb unterschieden werden. Ein durchschnittlicher Lagerbestand ist eine Kennzahl für einen Zeitraum und kein tatsächlich gezählter Bestand zu einem einzelnen Termin.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, erhalten Sie eine Grundlage für Einkauf, Lagerplanung und Controlling. Ein hoher Wert kann auf einen umfangreichen Sicherheitsvorrat, langsamen Absatz oder große Bestellmengen hinweisen. Ein niedriger Wert kann Kapital freisetzen, gleichzeitig aber das Risiko fehlender Ware erhöhen. Die Kennzahl ist folglich nur zusammen mit Lieferfähigkeit und Verbrauch sinnvoll interpretierbar. Ein durchschnittlicher Lagerbestand von 500 Stück kann je nach Nachfrage zu hoch oder zu niedrig sein.
Eine Bestandszahl kann in Stück, Kilogramm, Liter, Paletten oder Euro ausgedrückt werden. Für die Mengenbetrachtung verwenden Sie Artikelzahlen oder andere Mengeneinheiten. Für die Kapitalbindung benötigen Sie bewertete Bestände, üblicherweise zu den jeweils sachgerechten Anschaffungs- oder Herstellungskosten. Ein durchschnittlicher Lagerbestand in Euro zeigt die Wertseite, nicht die Menge. Verkaufspreise sollten Sie nicht unbemerkt mit Einstandswerten vermischen.
Für welche Unternehmen ist der Durchschnitt relevant?
Im Einzelhandel zeigt die Kennzahl, wie viel Ware durchschnittlich im Laden oder Zentrallager liegt. Im Online-Handel unterstützt sie die Planung von Nachbestellungen und Versandbereitschaft. In Produktionsunternehmen wird der Mittelwert für Rohstoffe, Bauteile und Fertigerzeugnisse benötigt. In Gastronomie und Lebensmittelhandel ist zusätzlich die Haltbarkeit der Vorräte wichtig.
Auch in der kaufmännischen Ausbildung gehört das Thema zu den grundlegenden Rechenaufgaben. Wer den durchschnittlichen Lagerbestand berechnen kann, versteht anschließend leichter die Lagerumschlagshäufigkeit, die Lagerdauer und die Lagerzinsen. Die dafür benötigten Formeln bauen häufig direkt auf dem ermittelten Bestandswert auf.
Bestand, Verbrauch und Bedarf voneinander abgrenzen
Der Bestand ist die verfügbare Menge zu einem Zeitpunkt. Verbrauch oder Warenabgang beschreibt, welche Menge innerhalb einer Periode abgegangen ist. Der Bedarf betrifft dagegen die voraussichtlich benötigte Menge für eine zukünftige Periode. Ein hoher Verbrauch bedeutet nicht automatisch, dass der Lagerbestand hoch ist: Bei häufigen Nachlieferungen können große Absatzmengen mit geringen Vorräten verbunden sein.
| Begriff | Bedeutung | Typische Einheit |
|---|---|---|
| Anfangsbestand | Lagerbestand zu Beginn der Betrachtung | Stück oder Euro |
| Endbestand | Lagerbestand am Ende der Betrachtung | Stück oder Euro |
| Durchschnittsbestand | Mittelwert mehrerer Bestandswerte | Stück oder Euro |
| Warenverbrauch | Abgang innerhalb einer Periode | Stück oder Euro |
| Kapitalbindung | Im Warenbestand gebundener Geldwert | Euro |
Grundformel mit Anfangsbestand und Endbestand
Die einfachste Variante verwendet zwei Stichtagswerte. Formel: (Anfangsbestand + Endbestand) ÷ 2. Diese Methode bildet den arithmetischen Mittelwert zwischen den beiden ausgewählten Beständen. Sie ist besonders geeignet für Grundlagenaufgaben und als grobe Näherung, wenn keine weiteren Zwischenstände vorhanden sind.
Sie können den durchschnittlichen Lagerbestand berechnen, indem Sie den Anfangs- und Schlussbestand addieren und die Summe durch zwei teilen. Beide Werte müssen denselben Artikel beziehungsweise dieselbe einheitlich bewertete Warengruppe betreffen. Ein Bestand in Stück darf nicht mit einem Wert in Euro addiert werden.
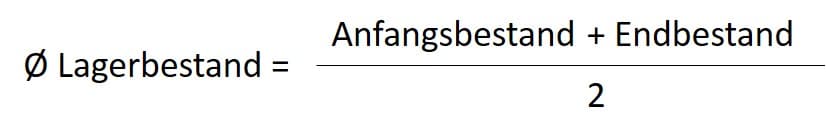
Formel mit zwei Werten: Ø Lagerbestand = (AB + EB) ÷ 2. Dabei steht AB für den Anfangsbestand und EB für den Endbestand. Der Teiler zwei entspricht der Anzahl der berücksichtigten Bestandswerte, nicht der Anzahl der Monate. Weitere Messpunkte führen zu einem anderen Teiler.
Die Methode ist leicht nachzurechnen, kann bei starken Schwankungen aber ein verzerrtes Bild liefern. Wenn während des Jahres viel Ware aufgebaut und wieder abgebaut wird, erfassen nur Anfang und Ende den Verlauf nicht ausreichend.
Rechenbeispiel mit 250 und 300 Stück
Ein Unternehmen besitzt am 1. Januar einen Anfangsbestand von 250 Stück. Am 31. Dezember ergibt die Bestandsaufnahme 300 Stück. Mit diesen beiden Werten lässt sich die einfache Durchschnittsformel üben. Es handelt sich bewusst um eine vereinfachte Jahresbetrachtung.
Berechnung: (250 Stück + 300 Stück) ÷ 2 = 550 Stück ÷ 2 = 275 Stück. Der vereinfachte Durchschnittsbestand beträgt damit 275 Stück. Er liegt zwischen beiden Stichtagswerten, was bei einem arithmetischen Mittel aus zwei positiven Beständen zu erwarten ist.
Das Ergebnis sagt nichts darüber aus, wie stark der Bestand zwischen den beiden Terminen geschwankt hat. Ein durchschnittlicher Lagerbestand von 275 Stück sagt daher noch nichts über tägliche Höchststände aus. Bei saisonalen Verkäufen oder größeren Lieferungen sollten zusätzliche Stichtagswerte berücksichtigt werden.
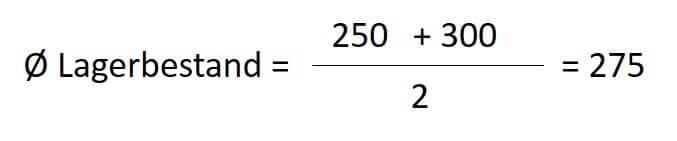
Wann reicht die einfache Formel aus?
In Prüfungsaufgaben ist die Rechnung mit zwei Werten häufig ausdrücklich vorgegeben. Im Unternehmen eignet sie sich als erste Orientierung, wenn das Lager relativ gleichmäßig bewirtschaftet wird. Bei einem stark schwankenden Artikel reicht die einfache Rechnung für betriebliche Entscheidungen jedoch möglicherweise nicht aus. Prüfen Sie deshalb, welche Bestandsdaten tatsächlich vorliegen.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, sollten Sie auch die Datenquelle vermerken: Inventur, monatliche Lagerliste oder Warenwirtschaftssystem. Die Wahl der Methode beeinflusst das Ergebnis. Ein Vergleich verschiedener Jahre ist nur aussagekräftig, wenn die Berechnungsmethode im Wesentlichen gleich bleibt.
Formeln mit Quartals- und Monatsendbeständen
Für eine differenziertere Auswertung lassen sich zusätzliche Messpunkte einbeziehen. In der kaufmännischen Ausbildung werden häufig fünf Bestandswerte für die Quartalsbetrachtung und dreizehn Bestandswerte für die Monatsbetrachtung eines Geschäftsjahres verwendet. Dazu zählt jeweils der Anfangsbestand des Jahres und jeder folgende Quartals- beziehungsweise Monatsendbestand.
Je mehr repräsentative Stichtage Sie verwenden, desto besser lässt sich ein wechselnder Bestand häufig abbilden. Allerdings führen selbst dreizehn Werte nicht automatisch zum genauen zeitlichen Durchschnitt, weil sich die Bestände zwischen den Stichtagen ändern können. Diese Einschränkung ist besonders bei saisonalen Artikeln relevant. Ein durchschnittlicher Lagerbestand aus Stichtagswerten bleibt eine Näherung an den tatsächlichen Verlauf.
Quartalsformel: Anfangsbestand und vier Endbestände
Für die Quartalsmethode lautet die Formel: (AB + EB1 + EB2 + EB3 + EB4) ÷ 5. Gemeint sind der Bestand zu Jahresbeginn und die Schlussbestände am Ende von März, Juni, September und Dezember. Sie addieren also genau fünf Zahlen und teilen durch fünf.
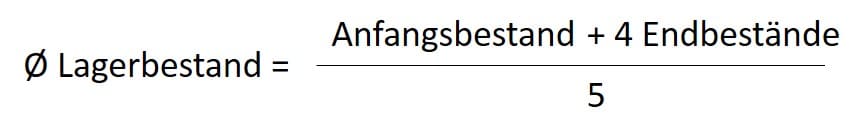
Beispiel: Anfangsbestand 200 Stück; Ende erstes Quartal 240 Stück; Ende zweites Quartal 260 Stück; Ende drittes Quartal 220 Stück; Ende viertes Quartal 280 Stück. Der Rechenweg ist (200 + 240 + 260 + 220 + 280) ÷ 5 = 1.200 ÷ 5 = 240 Stück. Sie können damit den durchschnittlichen Lagerbestand berechnen und erhalten einen Wert, der die Quartalsendstände berücksichtigt.
Monatsformel: dreizehn Werte verwenden
Für die Monatsmethode lautet die Formel: (Jahresanfangsbestand + Summe der zwölf Monatsendbestände) ÷ 13. Der Anfangsbestand und die zwölf Monatsendstände ergeben zusammen dreizehn Messwerte. Sie dürfen den Anfangsbestand nicht versehentlich zusätzlich als ersten Monatsendbestand zählen.
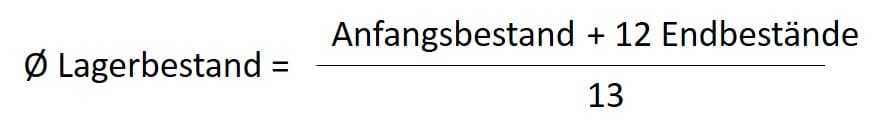
Um die Methode verständlich anzuwenden, sehen Sie sich die folgende Monatsübersicht an. Die Zahlen beziehen sich auf einen einzelnen Lagerartikel mit durchgehend gleicher Mengeneinheit. Im Beispiel sind die Daten so gewählt, dass die Summe gut kontrolliert werden kann.
| Stichtag | Bestand in Stück |
|---|---|
| Jahresbeginn | 100 |
| Januar | 110 |
| Februar | 120 |
| März | 130 |
| April | 140 |
| Mai | 150 |
| Juni | 160 |
| Juli | 170 |
| August | 160 |
| September | 150 |
| Oktober | 140 |
| November | 130 |
| Dezember | 120 |
Die dreizehn Bestände ergeben zusammen 1.780 Stück. Die durchschnittliche Stückzahl beträgt 1.780 ÷ 13 = 136,92 Stück. Sie können auf 137 Stück runden, sollten für Folgekennzahlen nach Möglichkeit jedoch mit dem ungerundeten Wert weiterrechnen. So vermeiden Sie unnötige Rundungsabweichungen.
Die Quartals- und Monatsformeln sind einfache Mittelwerte von Bestandsstichtagen. Ein durchschnittlicher Lagerbestand aus fünf Messpunkten wird anders ermittelt als einer aus dreizehn Messpunkten. Sie können den durchschnittlichen Lagerbestand berechnen, wenn Sie die entsprechenden Stichtagswerte erfasst haben. Wählen Sie nicht allein wegen einer scheinbar höheren Genauigkeit eine Methode, deren Datenbasis lückenhaft oder fehlerhaft ist.
Die drei Methoden direkt vergleichen
| Verfahren | Welche Bestände? | Anzahl der Werte | Vorteil |
|---|---|---|---|
| Einfache Methode | Jahresanfang und Jahresende | 2 | Schnell und leicht verständlich |
| Quartalsmethode | Jahresanfang und vier Quartalsenden | 5 | Berücksichtigt mehrere Veränderungen |
| Monatsmethode | Jahresanfang und zwölf Monatsenden | 13 | Detailliertere Stichtagsbetrachtung |
Ein wichtiger Lernhinweis: Der Ausdruck „vier Quartalsendbestände“ bedeutet nicht, dass ein einzelner Endbestand mit vier multipliziert wird. Es werden vier tatsächlich vorhandene Bestandswerte addiert. Ebenso steht die Zwölf bei Monatsendbeständen für zwölf unterschiedliche Zahlen. Die Schreibweise als Summe der Endbestände verhindert Missverständnisse.
Zeitgewichteter Lagerdurchschnitt bei schwankenden Beständen
In der betrieblichen Praxis ist entscheidend, wie lange eine bestimmte Warenmenge tatsächlich im Lager liegt. Wenn nach einer großen Lieferung kurzzeitig ein hoher Bestand besteht und anschließend viele Wochen ein niedriger Bestand, kann das einfache Mittel aus Anfang und Ende die Lagerrealität nur unzureichend darstellen.
Für eine genaue zeitbezogene Betrachtung können Sie den durchschnittlichen Lagerbestand berechnen, indem Sie jeden Bestandswert mit der Anzahl der Tage multiplizieren, für die er gilt. Anschließend teilen Sie die Summe dieser gewichteten Werte durch die gesamte Zahl der betrachteten Tage. Diese Methode setzt voraus, dass die Zeiträume und Lagerbewegungen zuverlässig dokumentiert wurden.
Formel für die zeitgewichtete Berechnung
Zeitgewichteter Durchschnitt = Summe (Bestand × Gültigkeitsdauer) ÷ gesamte Dauer. Als Einheit ergibt sich beispielsweise Stück. Ein durchschnittlicher Lagerbestand auf Tagesbasis berücksichtigt bei dieser Methode die jeweilige Gültigkeitsdauer der Bestandswerte. Wird jeder Zeitraum in Tagen angegeben, entspricht die gewichtete Summe zunächst Stücktagen. Die anschließende Division durch alle Tage liefert die durchschnittlich gebundene Stückzahl.
Beispiel: In einem 30-tägigen Betrachtungszeitraum liegen an 10 Tagen jeweils 100 Stück und an weiteren 20 Tagen jeweils 250 Stück auf Lager. Die Berechnung lautet (100 × 10 + 250 × 20) ÷ 30 = 6.000 ÷ 30 = 200 Stück. Ein einfacher Mittelwert von 100 und 250 Stück ergäbe hingegen 175 Stück und wäre hier nicht zeitgerecht. Ein durchschnittlicher Lagerbestand von 200 Stück ist in diesem Beispiel der passende Zeitmittelwert.
Wenn Sie den durchschnittlichen Lagerbestand berechnen und die Lagerkosten möglichst realitätsnah beurteilen möchten, ist der zeitgewichtete Wert häufig besser geeignet. Besonders bei kurzfristigen Mengensprüngen, Aktionsware oder unregelmäßigen Beschaffungen ist der Unterschied zwischen Stichtagsmittel und Zeitmittel bedeutsam.
Stichtagsmittel ist nicht gleich Tagesdurchschnitt
Eine Monatsende-Liste zeigt den Bestand jeweils nur an einem Tag. Zwischen zwei Terminen können zahlreiche Wareneingänge und Warenausgänge stattfinden. Ein moderner Lagerbericht sollte deshalb klar kennzeichnen, ob die Daten aus Stichtagen oder aus tatsächlichen täglichen Bestandsverläufen stammen.
Falls tägliche Bestände vorhanden sind, können Sie die Werte aller Tage addieren und durch die Zahl der Tage teilen. Bei lückenlosen täglichen Messungen entspricht dies einem zeitlich gleich gewichteten Durchschnitt. Ein durchgängiges Warenwirtschaftssystem kann solche Auswertungen erleichtern, wenn Bestandsbuchungen zeitnah und vollständig erfolgen.
Durchschnittliche Kapitalbindung in Euro berechnen
Waren im Lager binden Geld, das während der Lagerzeit nicht für andere betriebliche Zwecke zur Verfügung steht. Der durchschnittliche Lagerbestand wird deshalb häufig nicht nur als Stückzahl, sondern auch als Kapitalbindung in Euro betrachtet. Bei gleichen Einstandspreisen reicht dazu eine Multiplikation mit dem Preis je Einheit.
Sie können den durchschnittlichen Lagerbestand berechnen und anschließend mit dem Einstandspreis multiplizieren: durchschnittliche Kapitalbindung = Durchschnittsbestand in Stück × Einstandspreis je Stück. Das Ergebnis ist ein durchschnittlich gebundener Geldbetrag und keine jährliche Ausgabe. Lagerhaltungskosten beziehungsweise kalkulatorische Zinsen sind davon gesondert zu unterscheiden.
Beispiel: 275 Stück zu 17 Euro
Der durchschnittliche Bestand aus dem ersten Beispiel beträgt 275 Stück. Der einheitliche Einstandspreis je Einheit liegt bei 17 Euro. Daraus ergeben sich 275 × 17 € = 4.675 € durchschnittliche Kapitalbindung. Im Mittel sind somit 4.675 Euro in dieser Warenposition gebunden.
Die 4.675 Euro sind kein Gewinn, kein Wareneinsatz und auch nicht die jährlichen Lagerkosten. Ein durchschnittlicher Lagerbestand im Wert von 4.675 Euro sollte nicht mit einer Ausgabe von 4.675 Euro pro Jahr verwechselt werden. Sie beschreiben den durchschnittlichen Wert des gebundenen Vorratsvermögens im gewählten Zeitraum. Für die Liquiditätsplanung kann das eine wichtige Information sein.
Bestände mit unterschiedlichen Einstandspreisen
Wenn Einstandspreise schwanken oder mehrere Artikel gemeinsam betrachtet werden, ist eine pauschale Multiplikation mit einem beliebigen Stückpreis nicht ausreichend. Dann sollten Sie die Artikelbestände mit den jeweils sachgerecht ermittelten Werten bewerten und daraus den mittleren Lagerwert ableiten. Ein Durchschnitt aus Euro-Werten ist nicht mit einem Durchschnitt aus Stückzahlen unterschiedlicher Produkte gleichzusetzen.
Wer den durchschnittlichen Lagerbestand berechnen und als Kapitalbindung ausweisen will, sollte beispielsweise 100 Schrauben und 100 hochwertige Maschinenbauteile nicht einfach als 200 gleichwertige Stück zusammenzählen. Für gemischte Lager ist der wertmäßige Bestandsdurchschnitt wesentlich aussagekräftiger.
Kapitalbindung und Lagerkosten auseinanderhalten
Lagerkosten bestehen aus verschiedenen Positionen: Raummiete, Personal, Versicherungen, Energie, IT-Systeme, Schäden und gegebenenfalls kalkulatorische Zinsen. Die Kapitalbindung stellt nur den Wert dar, der im Vorrat steckt. Um einen vereinfachten jährlichen Kapitalzins zu schätzen, können Sie den durchschnittlich gebundenen Wert mit einem angenommenen Jahreszinssatz multiplizieren.
Beispiel: Bei 4.675 Euro durchschnittlicher Kapitalbindung und einem kalkulatorischen Jahreszinssatz von 6 % ergibt sich ein angenommener jährlicher Zinsaufwand von 280,50 Euro. Die Rechnung 4.675 € × 0,06 setzt voraus, dass der Durchschnittswert für das betrachtete Jahr repräsentativ ist. Der Satz von 6 % dient nur als Rechenannahme.
Lagerumschlagshäufigkeit und Lagerdauer ableiten
Der Durchschnittsbestand ist die Grundlage mehrerer wichtiger Lagerkennzahlen. Mit der Lagerumschlagshäufigkeit wird beurteilt, wie oft der durchschnittliche Vorrat innerhalb eines Zeitraums verbraucht beziehungsweise umgesetzt wird. Die durchschnittliche Lagerdauer übersetzt diese Kennzahl in eine vereinfachte Zeitangabe.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, können Sie anschließend den jährlichen Wareneinsatz durch diesen Wert teilen. Achten Sie unbedingt auf identische Einheiten: Stückverbrauch durch Stückbestand oder wertmäßiger Wareneinsatz durch wertmäßigen Lagerbestand. Wareneinsatz und durchschnittlicher Lagerwert sollten auf einer vergleichbaren Bewertungsgrundlage beruhen.
Formel für die Lagerumschlagshäufigkeit
Lagerumschlagshäufigkeit = Jahresverbrauch ÷ durchschnittlicher Lagerbestand. Angenommen, im Jahr werden 2.400 Stück verbraucht und im Lager befinden sich durchschnittlich 300 Stück. Der Umschlag beträgt 2.400 ÷ 300 = 8-mal im Jahr. Die Kennzahl sagt nicht, dass exakt dieselben Stücke achtmal verkauft wurden, sondern beschreibt ein Verhältnis zwischen Jahresabgang und mittlerem Bestand.
Formel für die durchschnittliche Lagerdauer
In vielen Aufgaben wird mit einem kaufmännischen Jahr aus 360 Tagen gerechnet. Die Formel lautet: durchschnittliche Lagerdauer = 360 Tage ÷ Lagerumschlagshäufigkeit. Bei acht Umschlägen erhalten Sie 360 ÷ 8 = 45 Tage. Verwenden Sie 365 Tage, wenn die Aufgabenstellung beziehungsweise Ihre betriebliche Auswertung ausdrücklich Kalendertage zugrunde legt.
Sie können den durchschnittlichen Lagerbestand berechnen und mit den weiteren Lagerkennzahlen eine kleine Controlling-Übersicht erstellen. Eine kürzere Lagerdauer reduziert häufig die Bindung von Kapital; zu geringe Bestände können allerdings Fehlmengen und Lieferverzögerungen auslösen. Ein durchschnittlicher Lagerbestand ist deshalb immer zusammen mit den Serviceanforderungen zu bewerten. Deshalb kommt es auf die passende Balance an.
| Kennzahl | Formel | Beispiel |
|---|---|---|
| Ø Lagerbestand | (AB + EB) ÷ 2 | 300 Stück |
| Jahresverbrauch | Gegebener Warenabgang | 2.400 Stück |
| Lagerumschlag | 2.400 ÷ 300 | 8-mal |
| Lagerdauer | 360 ÷ 8 | 45 Tage |
Vertiefende Informationen finden Sie in den Bildungsbibel-Beiträgen Lagerumschlagshäufigkeit berechnen und durchschnittliche Lagerdauer berechnen. Beide Artikel erweitern den Blick auf die Umschlagsgeschwindigkeit und die Zeit, in der Kapital an Vorräte gebunden bleibt.
Warenverbrauch und durchschnittlichen Bestand verbinden
Für die Auswertung im Handel ist die Verbindung zum Wareneinsatz wichtig. Der Wareneinsatz ergibt sich im vereinfachten periodischen Verfahren aus Anfangsbestand plus bereinigten Warenzugängen minus Schlussbestand. Er beschreibt den wertmäßigen Abgang und ist nicht mit dem durchschnittlichen Warenbestand identisch.
Beispiel: Anfangsbestand 12.000 €, Zugänge 40.000 € und Schlussbestand 8.000 €. Daraus folgt ein Wareneinsatz von 44.000 €. Der einfache durchschnittliche Lagerbestand beträgt (12.000 € + 8.000 €) ÷ 2 = 10.000 €. Damit ergibt sich eine Lagerumschlagshäufigkeit von 44.000 € ÷ 10.000 € = 4,4.
Wenn Sie den durchschnittlichen Lagerbestand berechnen und zugleich die Warenabgänge kennen, lassen sich diese Größen direkt miteinander vergleichen. In der Praxis sollten Sie außerdem Retouren, Bestandskorrekturen und Bewertungsfragen berücksichtigen. Den gesamten Rechenweg finden Sie auf der Bildungsbibel unter Wareneinsatz berechnen.
Mindestbestand, Meldebestand und Höchstbestand
Neben dem Durchschnittswert benötigt die Lagerplanung weitere Bestandsgrößen. Sie beantworten unterschiedliche Fragen: Wie groß soll die Sicherheitsreserve sein? Wann muss eine Bestellung ausgelöst werden? Und wie viel Ware soll höchstens vorgehalten werden? Diese Kennzahlen dürfen nicht mit dem mittleren Bestand verwechselt werden.
| Bestandsart | Bedeutung | Beispiel |
|---|---|---|
| Mindest- oder Sicherheitsbestand | Reserve für unerwartete Abweichungen | 100 Stück |
| Meldebestand | Bestand, bei dem nachbestellt wird | 250 Stück |
| Höchstbestand | Geplanter oberer Lagerwert | 600 Stück |
| Durchschnittsbestand | Rechnerischer Mittelwert einer Periode | 350 Stück |
Ein vereinfachter Meldebestand lässt sich bei konstantem Tagesverbrauch und bekannter Wiederbeschaffungszeit berechnen: Tagesverbrauch × Lieferzeit + Sicherheitsbestand. Bei 30 Stück Tagesverbrauch, fünf Tagen Lieferzeit und 100 Stück Sicherheitsbestand ergibt sich ein Meldebestand von 250 Stück.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, erfahren Sie nicht automatisch, wann die nächste Bestellung erforderlich ist. Der Meldebestand ist eine separate Steuerungsgröße. In komplexeren Lieferketten kommen zusätzliche Faktoren hinzu, beispielsweise schwankende Nachfrage, Lieferverzögerungen und gewünschte Lieferbereitschaft.
Höchstbestand und Sicherheitsbestand im Beispiel
Angenommen, Ihr Unternehmen hält einen Mindestbestand von 100 Stück vor und bestellt regelmäßig 500 Stück. Im vereinfachten Modell mit einer unmittelbaren vollständigen Lieferung beim Erreichen des Sicherheitsbestands ergibt sich ein Höchstbestand von 100 + 500 = 600 Stück. Wenn die Bestandskurve gleichmäßig von 600 auf 100 Stück sinkt, liegt der theoretische Mittelwert bei 350 Stück.
Das ist ein Modellwert und kein Ersatz für die tatsächliche Bestandsauswertung. Ein durchschnittlicher Lagerbestand aus dem Bestellmengenmodell ist nur unter den genannten Annahmen aussagekräftig. Bei unregelmäßigem Verbrauch, Teillieferungen oder wechselnden Bestellmengen können sich andere Verläufe ergeben. Um den durchschnittlichen Lagerbestand berechnen zu können, ist entscheidend, welches Modell beziehungsweise welche Datengrundlage in der Aufgabe vorgegeben ist.
Andler-Formel: wirtschaftliche Bestellmenge bestimmen
Die Andler-Formel ist ein klassisches Verfahren zur Berechnung einer wirtschaftlichen Bestellmenge. Sie sucht bei vereinfachten Annahmen einen Ausgleich zwischen festen Bestellkosten und mengenabhängigen Lagerhaltungskosten. Damit beantwortet sie die Frage, wie viel Ware je Bestellung beschafft werden sollte. Der genaue Bestellzeitpunkt wird dagegen beispielsweise über den Meldebestand bestimmt.
Wer den durchschnittlichen Lagerbestand berechnen und die Vorratshaltung optimieren möchte, kann mit der Andler-Formel den Einfluss der Bestellgröße untersuchen. Große Bestellungen reduzieren die Zahl der Bestellvorgänge, erhöhen aber häufig die durchschnittliche Lagermenge. Kleine Bestellungen vermindern den Zyklusbestand, verursachen jedoch mehr Bestellvorgänge.
Die Formel und ihre Bestandteile
Optimale Bestellmenge Q = Wurzel aus (2 × D × S ÷ H). Dabei bezeichnet D den Jahresbedarf in Stück, S die festen Kosten je Bestellung und H die Lagerhaltungskosten pro Stück und Jahr. Bei einer alternativen Schreibweise mit Lagerhaltungskostensatz werden der Einstandspreis und der Prozentsatz in die Umrechnung von H einbezogen.
- Q: wirtschaftlich optimale Bestellmenge unter den Modellannahmen.
- D: jährlicher Bedarf des betrachteten Artikels in Stück.
- S: fixe Kosten, die je Bestellung entstehen, beispielsweise Bestellabwicklung.
- H: Kosten zur Lagerhaltung einer Einheit über ein Jahr.
Beispiel mit 5.000 Stück Jahresbedarf
Ein Betrieb benötigt jährlich 5.000 Stück eines Artikels. Die festen Bestellkosten betragen 100 Euro je Bestellung. Die jährlichen Lagerhaltungskosten liegen bei 5 Euro je durchschnittlich gelagerter Einheit. Gesucht ist die wirtschaftliche Bestellmenge im klassischen Modell.
Die Berechnung lautet: Wurzel aus (2 × 5.000 × 100 ÷ 5) = Wurzel aus 200.000 = 447,21 Stück. Praktisch können Sie bei ganzzahliger Bestellung beispielsweise 447 Stück ansetzen und verfügbare Packungsgrößen oder vertragliche Mindestmengen berücksichtigen.
Bei 447 Stück und gleichmäßigem Verbrauch beträgt der theoretische durchschnittliche Zyklusbestand ohne Sicherheitsreserve ungefähr 447 ÷ 2 = 223,5 Stück. So können Sie den durchschnittlichen Lagerbestand berechnen, wenn Sie eine idealisierte Sägezahnbewegung des Bestands mit unmittelbarer vollständiger Nachlieferung unterstellen.
Das Modell setzt unter anderem planbaren Bedarf, konstante Kosten und eine gleichmäßige Entnahme voraus. Preisstaffeln, Lieferbeschränkungen, Verderb und schwankender Bedarf können die wirtschaftlich beste Entscheidung verändern. Eine ausführliche Erläuterung finden Sie bei ecovium zur Andler-Formel sowie bei plentyONE zur optimalen Bestellmenge.
Beispiele für unterschiedliche Branchen
Die praktische Bedeutung des Durchschnittsbestands hängt vom Geschäftsmodell ab. Im Handel zählen Sortiment und Absatztempo, in Produktionsbetrieben Lieferfähigkeit und Materialverfügbarkeit. Ein Lager mit verderblicher Ware benötigt wiederum andere Sicherheitsreserven als eines mit langlebigen Ersatzteilen.
Einzelhandel: Saisonware und Restbestände
Ein Bekleidungsgeschäft hält zu Saisonbeginn 800 Jacken bereit und zum Saisonende noch 200. Die einfache Formel ergibt (800 + 200) ÷ 2 = 500 Stück. Diese Zahl eignet sich als erste Übersicht, berücksichtigt jedoch den tatsächlichen saisonalen Verlauf nicht. Für die Kapitalbindung sollten unterschiedliche Einkaufspreise und eventuelle Wertminderungen zusätzlich beachtet werden.
Gerade bei Saisonware empfiehlt es sich, den durchschnittlichen Lagerbestand berechnen zu lassen, indem mehrere Monatsendbestände erfasst werden. Bleiben große Mengen kurz vor Saisonende liegen, können rechtzeitige Preisaktionen und eine angepasste Beschaffung sinnvoller sein als eine bloß niedrige Durchschnittszahl.
Online-Shop: Nachbestellung und Lieferfähigkeit
Ein Online-Shop verkauft regelmäßig Haushaltsartikel und stellt seine Lagerstände täglich fest. Für umsatzstarke Artikel kann ein täglicher Mittelwert besonders hilfreich sein. So erkennen Sie beispielsweise, ob Werbeaktionen kurzfristig hohe Bestände erfordern oder ob Nachbestellungen in kleineren Mengen ausreichen.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, betrachten Sie zusätzlich Retouren, gesperrte Ware und Artikel, die sich zwar physisch im Lager befinden, aber noch nicht verkauft werden können. Ein verfügbarer Bestand ist nicht immer identisch mit dem körperlich vorhandenen Gesamtbestand.
Produktion: Rohstoffe und Bauteile
Ein Fertigungsbetrieb benötigt für seine Produktion regelmäßig Schrauben, Gehäuse und elektronische Bauteile. Die Komponenten können sehr unterschiedlich teuer sein. Die reine Stückzahl hilft bei der Kapazitätsplanung; für die Bewertung der Kapitalbindung ist dagegen eine separate wertmäßige Analyse je Warengruppe notwendig.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, ist außerdem die Wiederbeschaffungszeit von Bedeutung. Bei Bauteilen mit langen Lieferzeiten kann ein etwas höherer Sicherheitsbestand wirtschaftlich sinnvoll sein, weil Produktionsunterbrechungen deutlich teurer sein können als zusätzliche Lagerkosten.
Gastronomie: Verderb und kurze Haltbarkeit
In der Gastronomie muss der Vorrat an Lebensmitteln und Getränken regelmäßig an den erwarteten Absatz angepasst werden. Ein hoher durchschnittlicher Warenbestand kann bei verderblichen Lebensmitteln zusätzliche Abschriften und Abfälle verursachen. Bei lange haltbaren Getränken kann eine andere Bestellstrategie sinnvoll sein.
Sie können den durchschnittlichen Lagerbestand berechnen und parallel den tatsächlichen Warenverbrauch erfassen. Dadurch lässt sich prüfen, ob Bestellmengen, Lagerdauer und Rezeptkalkulation zusammenpassen. Dabei müssen Kühlkapazitäten, Hygienevorgaben und die zeitliche Verwendbarkeit der Produkte berücksichtigt werden.
Warenbestände gezielt steuern und Kapital freisetzen
Die Kennzahl wird erst richtig nützlich, wenn sie zu Entscheidungen führt. Ein durchschnittlicher Lagerbestand ist eine Steuerungsgrundlage, aber kein isoliertes Sparziel. Ein Betrieb kann beispielsweise unnötige Überbestände reduzieren, Lieferanten stärker in die Planung einbeziehen oder die Abverkaufsstrategien für langsam drehende Artikel anpassen. Dabei sollte das Ziel nicht der geringstmögliche Bestand um jeden Preis sein, sondern eine wirtschaftliche Balance.
Wenn Sie den durchschnittlichen Lagerbestand berechnen und einen Anstieg feststellen, prüfen Sie zunächst die Ursachen. Mögliche Gründe sind größere Einkaufsmengen, schwächerer Absatz, veränderte Produktmischungen oder bewusst erhöhte Sicherheitsbestände. Nicht jede Zunahme ist automatisch negativ, etwa wenn sie für eine geplante Saisonspitze erforderlich ist.
- Absatzdaten auswerten: Wiederkehrende Nachfrage und saisonale Muster erkennen.
- Lieferzeiten beachten: Beschaffung nicht nur am Preis, sondern auch an Zuverlässigkeit ausrichten.
- ABC-Analyse einsetzen: Artikel nach ihrem wirtschaftlichen Wertbeitrag priorisieren.
- XYZ-Analyse ergänzen: Gleichmäßige und schwankende Verbrauchsverläufe unterscheiden.
- Retouren und Schwund erfassen: Verfügbare Bestände sauber dokumentieren.
- Bestellmengen überprüfen: Größere Mengen nur bei nachvollziehbarem wirtschaftlichem Vorteil wählen.
- Alte Ware bearbeiten: Langsam drehende Artikel rechtzeitig identifizieren.
Für eine fundierte Einteilung von Materialien erläutert REFA die XYZ-Analyse. Die Verbindung von Wert und Verbrauchsverhalten unterstützt die gezielte Steuerung unterschiedlicher Artikelgruppen. Eine vertiefende Einführung finden Sie außerdem bei ecovium zur ABC-/XYZ-Analyse.
Praxisbeispiel: Kapitalbindung reduzieren
Ein Händler hat durchschnittlich Waren im Wert von 80.000 Euro auf Lager. Durch bessere Nachbestellungen und das Aussortieren von langsam drehender Ware sinkt der durchschnittliche Bestand bei gleicher Bewertungsgrundlage auf 65.000 Euro. Die Differenz beträgt 15.000 Euro. Das kann Liquidität freisetzen, sofern die Bestandsreduzierung mit entsprechenden Mittelzuflüssen oder geringeren Einkaufszahlungen verbunden ist.
Bei einem angenommenen kalkulatorischen Jahreszinssatz von 6 % entspricht der geringere durchschnittliche Kapitalbedarf rechnerisch einem Zinsvorteil von 900 Euro pro Jahr. Zusätzliche Lagerkosteneinsparungen sind möglich, aber nicht automatisch gegeben. Die Rechnung unterstellt vergleichbare Jahresdurchschnitte und ignoriert bewusst weitere Effekte.
In Excel oder einer Tabellenkalkulation arbeiten
Sie können den durchschnittlichen Lagerbestand berechnen und die Ergebnisse in einer einfachen Excel-Tabelle dokumentieren. Für den Einstieg genügt eine Spalte mit Bestandsstichtagen und eine zweite Spalte mit Werten. Nutzen Sie Formeln, damit sich der Mittelwert bei neuen Eingaben automatisch verändert.
| Zelle | Bezeichnung | Beispiel |
|---|---|---|
| A2 | Jahresanfangsbestand | 250 |
| A3 | Jahresendbestand | 300 |
| A4 | Durchschnitt aus zwei Werten | =(A2+A3)/2 |
| A5 | Einstandspreis je Stück | 17 |
| A6 | Durchschnittliche Kapitalbindung | =A4*A5 |
Die Formel in A4 ergibt 275 Stück, die Formel in A6 4.675 Euro. Bei Quartalsendbeständen tragen Sie die fünf Werte beispielsweise in B2 bis B6 ein und verwenden =MITTELWERT(B2:B6). Bei dreizehn Werten in C2 bis C14 verwenden Sie entsprechend =MITTELWERT(C2:C14).
Um den durchschnittlichen Lagerbestand berechnen zu können, müssen alle Werte korrekt erfasst sein. Prüfen Sie bei importierten Daten, ob leere Zellen wirklich fehlende Daten bedeuten. Die Funktion MITTELWERT ignoriert leere Zellen, was bei einer unvollständigen Monatsübersicht zu einem anderen Ergebnis führen kann. Benennen Sie die Methode deshalb in der Tabelle ausdrücklich.
Wenn Ihr Unternehmen täglich Lagerbestände exportiert, können Sie zudem eine Auswertung aller Tageswerte erstellen. Liegt für jeden Kalendertag genau ein repräsentativer Bestandswert vor, ist der Mittelwert dieser Tageswerte eine praktische zeitbezogene Kennzahl. Bei einzelnen ungleich langen Bestandsintervallen ist stattdessen die gewichtete Formel geeigneter.
Inventur, Warenbewertung und Datenqualität
Die Kennzahl ist nur so zuverlässig wie ihre Ausgangsdaten. Ein durchschnittlicher Lagerbestand aus fehlerhaften Inventurwerten kann falsche Einkaufsentscheidungen begünstigen. Für den Bestand in Stück benötigen Sie vollständige Mengen. Für den Wert in Euro benötigen Sie eine nachvollziehbare Bewertung. In der Handelsbilanz gelten für das Inventar und dessen Ermittlung rechtliche Anforderungen, die von einer reinen betriebswirtschaftlichen Durchschnittsrechnung zu unterscheiden sind.
Nach § 240 HGB bestehen für Kaufleute grundsätzlich Inventarpflichten. § 241 HGB regelt zulässige Inventurvereinfachungsverfahren unter bestimmten Voraussetzungen. Die hier beschriebenen Durchschnittsformeln sind Controllingmethoden und ersetzen keine vorgeschriebene Inventur oder sachgerechte Bilanzbewertung.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, unterscheiden Sie zwischen dem arithmetischen Mittel von Stichtagsbeständen und dem gewogenen Durchschnittswert, der in der Warenbewertung vorkommen kann. Das sind unterschiedliche Rechenfragen: Die eine betrachtet Bestandsmengen oder Werte im Zeitverlauf, die andere kann der Bewertung gleichartiger Vorräte dienen.
Häufige Datenfehler erkennen
- Falscher Stichtag: Ein Monatsanfang wird versehentlich als Monatsende eingetragen.
- Unterschiedliche Einheiten: Kartons und einzelne Stücke werden ohne Umrechnung addiert.
- Gemischte Bewertungsbasis: Einkaufspreise und Verkaufspreise stehen in derselben Reihe.
- Ungebuchte Entnahmen: Der Computerbestand weicht vom körperlichen Bestand ab.
- Doppelte Lagerorte: Eine Umlagerung wird irrtümlich als zusätzlicher Warenzugang gewertet.
- Fehlende Abschreibungen: Beschädigte oder unverkäufliche Artikel werden unzutreffend bewertet.
Sie sollten die Bestände regelmäßig auf Plausibilität prüfen, bevor Sie den durchschnittlichen Lagerbestand berechnen. Werden mehrere Filialen oder Lagerstandorte zusammengefasst, dürfen Umlagerungen nicht als neue Bestände behandelt werden. Bei gemischten Artikeln erleichtert eine separate Berechnung je Produktgruppe die Ursachenanalyse.
Typische Rechenfehler und ihre Folgen
Viele Fehler entstehen nicht bei der Division, sondern bei der Auswahl der Werte. Ein häufiger Irrtum ist, dass man die Summe der Quartalsendbestände durch vier teilt und dabei den vorgegebenen Jahresanfangsbestand vergisst. Ebenso wird bei der Monatsformel manchmal durch zwölf geteilt, obwohl dreizehn Werte vorliegen.
Wenn Sie den durchschnittlichen Lagerbestand berechnen, zählen Sie deshalb zuerst die tatsächlich verwendeten Bestandswerte. Die Anzahl bestimmt im einfachen arithmetischen Mittel den Divisor. Bei einer zeitgewichteten Berechnung ist dagegen die gesamte betrachtete Dauer ausschlaggebend und nicht die bloße Zahl der Bestandsabschnitte.
| Fehler | Warum problematisch? | Lösung |
|---|---|---|
| AB + EB ohne Division | Ergebnis ist Summe statt Mittelwert | Durch 2 teilen |
| 5 Bestände durch 4 teilen | Überhöhter Durchschnitt | Alle fünf Stichtagswerte zählen |
| 13 Bestände durch 12 teilen | Überhöhter Durchschnitt | Durch 13 teilen |
| Stück mit Euro mischen | Einheiten sind unvergleichbar | Einheitliche Größen verwenden |
| Stichtagsmittel als Tageswert ausgeben | Schwankungen bleiben unsichtbar | Methode korrekt benennen |
| Kapitalbindung als Lagerkosten bezeichnen | Vermögenswert wird mit Kosten verwechselt | Kosten gesondert berechnen |
| Andler-Formel als Bestelltermin nutzen | Falsche Steuerungsentscheidung | Meldebestand separat ermitteln |
Runden Sie Zwischenergebnisse nur dann, wenn die Aufgabe dies verlangt. Für die Berechnung von Lagerzinsen oder Umschlagsraten sind ungerundete Zwischenwerte genauer. Am Ende können Sie die Stückzahl auf eine sinnvolle Dezimalstelle beziehungsweise bei praktischen Bestellmengen auf ganze Einheiten runden.
Kostenlose PDF-Übungen zum Lagerbestand
Mit den beiden Übungsblättern der Bildungsbibel können Sie den durchschnittlichen Lagerbestand berechnen und den Umgang mit Anfangsbestand, Endbestand und Formeln trainieren. Die Arbeitsblätter eignen sich zur Wiederholung im kaufmännischen Unterricht, zur Prüfungsvorbereitung und zum selbstständigen Lernen.
Die beiden PDF-Dateien stehen Ihnen direkt zur Verfügung. Beginnen Sie mit der einfachen Formel und arbeiten Sie sich zu komplexeren Aufgaben vor. Notieren Sie stets die verwendete Einheit und den vollständigen Rechenweg.
Übungsblatt 1: Lagerbestand (PDF) und Übungsblatt 2: Lagerbestand (PDF) können Sie kostenlos zum Lernen verwenden.
Zusätzliche Aufgaben mit vollständigen Lösungen
Diese Aufgaben vertiefen die verschiedenen Verfahren. Versuchen Sie zuerst, ohne Blick auf den Lösungsweg zu rechnen. So merken Sie schnell, ob Sie die passende Formel auswählen und den durchschnittlichen Lagerbestand berechnen können. Die Zahlen dienen ausschließlich der Übung.
Aufgabe 1: Zwei Bestandswerte
Am Jahresanfang sind 480 Stück eines Artikels vorhanden, am Jahresende 620 Stück. Gesucht ist der vereinfachte Durchschnitt. Lösung: (480 + 620) ÷ 2 = 1.100 ÷ 2 = 550 Stück. Die Einheit bleibt Stück, weil beide Ausgangswerte als Stückzahl vorliegen.
Aufgabe 2: Fünf Quartalswerte
Die Bestände betragen zu Jahresbeginn 100 Stück, am Ende der vier Quartale 120, 140, 160 und 180 Stück. Lösung: (100 + 120 + 140 + 160 + 180) ÷ 5 = 700 ÷ 5 = 140 Stück. Wer den durchschnittlichen Lagerbestand berechnen möchte, darf den Anfangsbestand in dieser Aufgabenart nicht auslassen.
Aufgabe 3: Kapitalbindung
Ein Händler hat durchschnittlich 360 Stück eines Artikels im Lager. Der Einstandspreis beträgt 12,50 Euro je Stück. Lösung: 360 × 12,50 € = 4.500 € durchschnittliche Kapitalbindung. Das Ergebnis stellt den gebundenen Warenwert dar, nicht den erwirtschafteten Umsatz.
Aufgabe 4: Lagerumschlag und Lagerdauer
Der jährliche Warenverbrauch beträgt 7.200 Stück, der Durchschnittsbestand 600 Stück. Lösung: Lagerumschlag = 7.200 ÷ 600 = 12-mal. Durchschnittliche Lagerdauer = 360 ÷ 12 = 30 Tage. Beide Kennzahlen beruhen auf denselben Mengeneinheiten und dem kaufmännischen Jahr.
Aufgabe 5: Zeitgewichteter Bestand
Ein Artikel ist an 12 Tagen mit 40 Stück und an 18 Tagen mit 90 Stück vorrätig. Die Betrachtung umfasst 30 Tage. Lösung: (40 × 12 + 90 × 18) ÷ 30 = (480 + 1.620) ÷ 30 = 70 Stück. Hier ist die Dauer der einzelnen Lagerphasen entscheidend.
Aufgabe 6: Wirtschaftliche Bestellmenge
Ein Betrieb benötigt jährlich 3.200 Stück. Die fixen Bestellkosten liegen bei 50 Euro je Bestellung, die jährlichen Lagerhaltungskosten bei 4 Euro pro Einheit. Lösung: Wurzel aus (2 × 3.200 × 50 ÷ 4) = Wurzel aus 80.000 = 282,84 Stück. Die wirtschaftliche Bestellmenge liegt unter den Modellannahmen nahe 283 Stück.
Kontrollieren Sie Ihre Ergebnisse mit einer Überschlagsrechnung. Wenn Sie den durchschnittlichen Lagerbestand berechnen, muss der einfache Mittelwert zweier positiver Bestandswerte zwischen den beiden Ausgangszahlen liegen. Bei den weiterführenden Kennzahlen prüfen Sie zusätzlich, ob Mengen, Kosten und Zeitangaben zusammenpassen.
Formelsammlung für Ihre Prüfung und Praxis
Die folgende Übersicht fasst die wichtigsten Verfahren zusammen. Ein durchschnittlicher Lagerbestand lässt sich auf unterschiedlichen Wegen bestimmen; der verwendete Rechenweg muss zu den Daten passen. Sie eignet sich zum Wiederholen von Lagerkennzahlen und zur schnellen Kontrolle im Betrieb. Beachten Sie, dass die Berechnungen unter unterschiedlichen Annahmen stehen: Ein arithmetischer Stichtagsmittelwert ist nicht dasselbe wie eine zeitgewichtete Bestandsauswertung.
| Gesuchte Größe | Formel |
|---|---|
| Ø Lagerbestand mit 2 Werten | (AB + EB) ÷ 2 |
| Ø Lagerbestand mit 5 Werten | (AB + EB Q1 + EB Q2 + EB Q3 + EB Q4) ÷ 5 |
| Ø Lagerbestand mit 13 Werten | (AB + Summe der 12 Monatsendbestände) ÷ 13 |
| Zeitgewichteter Durchschnitt | Summe (Bestand × Tage) ÷ gesamte Tage |
| Kapitalbindung bei konstantem Preis | Ø Stückbestand × Einstandspreis |
| Lagerumschlag | Jahresverbrauch ÷ Ø Lagerbestand |
| Durchschnittliche Lagerdauer | 360 ÷ Lagerumschlag |
| Wareneinsatz | AB + Warenzugänge − EB |
| Meldebestand, vereinfacht | Tagesverbrauch × Lieferzeit + Sicherheitsbestand |
| Andler-Bestellmenge | Wurzel aus (2 × Jahresbedarf × Bestellkosten ÷ Lagerkosten je Stück/Jahr) |
Wenn Sie den durchschnittlichen Lagerbestand berechnen, ist die erste Entscheidung immer die Wahl der passenden Datenbasis. Sind lediglich Anfangs- und Endbestand angegeben, verwenden Sie die Formel mit zwei Werten. Liegen Monats- oder Quartalswerte vor, lesen Sie die Aufgabenstellung sorgfältig und nutzen die entsprechende Anzahl von Messpunkten.
Häufig gestellte Fragen
Wie berechnet man einen durchschnittlichen Lagerbestand?
Sie addieren die vorgegebenen Bestandswerte und teilen durch die Anzahl der Werte. Bei Anfangs- und Schlussbestand lautet die Formel (AB + EB) ÷ 2. Für die klassische Monatsbetrachtung eines Jahres können Sie den durchschnittlichen Lagerbestand berechnen, indem Sie den Anfangsbestand und zwölf Monatsendbestände durch 13 teilen.
Warum gibt es die Teiler 2, 5 und 13?
Der Teiler ergibt sich aus der Anzahl der berücksichtigten Stichtagswerte. Zwei Werte sind Anfangs- und Jahresendbestand. Bei der Quartalsmethode ergeben Jahresanfang und vier Quartalsenden fünf Werte. Bei der Monatsmethode ergeben Jahresanfang und zwölf Monatsenden dreizehn Werte. Es handelt sich um die klassischen schulischen Rechenschemata.
Ist die Monatsformel immer genauer als die Jahresformel?
Mehr Stichtage bilden Veränderungen häufig besser ab, liefern aber keinen garantierten exakten Tagesdurchschnitt. Bei starken Schwankungen innerhalb der Monate kann ein zeitgewichteter Durchschnitt aus vollständigen Lagerbewegungen genauer sein. Außerdem müssen alle verwendeten Daten korrekt und vergleichbar sein.
Kann ich den Durchschnitt auch in Euro angeben?
Ja. Bei einem einheitlichen Artikel und konstantem Einstandspreis können Sie den Stückdurchschnitt mit dem Einstandspreis multiplizieren. Bei mehreren Artikeln oder wechselnden Werten ist eine separate wertmäßige Auswertung erforderlich. Die durchschnittliche Kapitalbindung zeigt den im Lager gebundenen Wert an.
Welche Bedeutung hat der Lagerumschlag?
Die Lagerumschlagshäufigkeit setzt den Warenverbrauch ins Verhältnis zum durchschnittlichen Lagerbestand. Sie zeigt, wie häufig sich der Vorrat rechnerisch im Zeitraum erneuert. Ein höherer Umschlag kann auf eine geringere Kapitalbindung hinweisen, muss aber gemeinsam mit Lieferfähigkeit und Sortiment bewertet werden.
Was ist der Unterschied zwischen Kapitalbindung und Lagerkosten?
Kapitalbindung bezeichnet den Geldwert, der durchschnittlich im Vorrat steckt. Lagerkosten entstehen durch Raum, Personal, Energie, Versicherung, Verwaltung und die Bereitstellung des gebundenen Kapitals. Die Kapitalbindung ist deshalb nicht mit den jährlichen Lagerkosten identisch.
Was hat die Andler-Formel mit dem Lagerbestand zu tun?
Die Andler-Formel bestimmt eine wirtschaftliche Bestellmenge unter vereinfachten Annahmen. Die Bestellmenge beeinflusst den typischen Zyklusbestand und damit häufig den mittleren Lagerbestand. Der Zeitpunkt der Nachbestellung muss dagegen separat geplant werden, beispielsweise über den Meldebestand.
Ist der Durchschnittsbestand eine gesetzliche Inventur?
Nein. Eine betriebliche Durchschnittsrechnung ist eine Controllingkennzahl. Eine handelsrechtliche Inventur dient unter anderem dazu, Vermögensgegenstände nach Art, Menge und Wert festzustellen. Dafür gelten die einschlägigen gesetzlichen Vorschriften und gegebenenfalls zugelassene Vereinfachungsverfahren.
Wofür eignen sich die kostenlosen Übungen?
Die Aufgaben unterstützen Schüler, Auszubildende und Erwachsene in der kaufmännischen Weiterbildung. Sie trainieren die Formeln, Einheiten und die sichere Interpretation der Ergebnisse. Ergänzend helfen die Rechenbeispiele auf dieser Seite, den durchschnittlichen Lagerbestand berechnen zu lernen und typische Fehler zu vermeiden.
Fazit: Bestände wirtschaftlich planen statt nur zählen
Ein sinnvoller Lagerdurchschnitt verbindet die reine Bestandszahl mit betriebswirtschaftlichen Entscheidungen. Ein durchschnittlicher Lagerbestand allein zeigt weder die Rentabilität noch die tatsächliche Versorgungssicherheit. Sie können den durchschnittlichen Lagerbestand berechnen, um Mengen, Vorratswerte und die Entwicklung Ihrer Lagerhaltung besser zu beurteilen. Für eine schnelle Schulaufgabe reichen häufig zwei Stichtage; für eine differenzierte betriebliche Auswertung sind zusätzliche oder zeitgewichtete Bestandsdaten wertvoll.
Beziehen Sie bei der Bewertung immer auch Verbrauch, Lagerumschlag, Wiederbeschaffungszeit und Sicherheitsreserven ein. Eine geringere Kapitalbindung kann wirtschaftlich sinnvoll sein, solange die Versorgung zuverlässig bleibt. Mit den Formeln, Tabellen und PDF-Übungen der Bildungsbibel erhalten Sie eine fundierte Grundlage für Prüfung und Praxis.
Weitere Informationen der Bildungsbibel
Diese Themen ergänzen Ihre Kenntnisse über Warenwirtschaft, Bestandsplanung und kaufmännisches Rechnen. Die Artikel enthalten weitere Formeln und Beispiele, mit denen Sie den durchschnittlichen Lagerbestand berechnen und anschließend zusätzliche Kennzahlen auswerten können.
- Den Wareneinsatz berechnen: Formel, Schema, Bestandsmehrung und Bestandsminderung.
- Die Lagerumschlagshäufigkeit berechnen: Beispiele zur Umschlaggeschwindigkeit.
- Die durchschnittliche Lagerdauer berechnen: Lagerdauer in Tagen und Zusammenhang mit dem Warenumschlag.
- Die Andler-Formel im Lagermanagement: wirtschaftliche Bestellmenge und Einfluss auf die Lagerhaltung.
- IHK Ulm zur Lagerumschlagsgeschwindigkeit: Einordnung und wirtschaftliche Bedeutung der Lagerkennzahlen.