
Weiterbildung – Online lernen – Kaufmännisches Rechnen – Zinsrechnung: Formeln, Jahreszinsen, Kapital, Zinssatz und Übungen
Zinsrechnung bedeutet, Zinsen aus einem Kapital, einem Zinssatz und einer bestimmten Laufzeit zu ermitteln. Auf bildungsbibel.de lernen Sie Schritt für Schritt die drei Grundformeln: Zinsen berechnen, Anfangskapital bestimmen und den Zinssatz herausfinden. Wir erklären die Rechnungen mit dem Beispiel 75.000 € bei 4,5 % Jahreszins und ergänzen Monatszinsen, Tageszinsen, Laufzeiten, Zinseszins sowie kostenlose PDF-Arbeitsblätter.
Ein kurzer Überblick führt Sie zu den passenden Formeln und den wichtigsten Rechenwegen. Danach zeigen wir Ihnen anschauliche Beispiele für Sparguthaben und Kredite, die Anwendung in Excel, häufige Fehler und mehrere Übungsreihen mit Lösungen. Die Angaben zu Zinssätzen und Geldbeträgen sind Lernbeispiele; bei tatsächlichen Bankprodukten gelten die vereinbarten Konditionen, Zinstage und gegebenenfalls weitere Kosten.
Das Wichtigste zur Berechnung von Zinsen auf einen Blick
Die Zinsrechnung ist eine besondere Anwendung der Prozentrechnung. Das Kapital ist der Grundwert, der Zinsertrag entspricht dem Prozentwert und der jährliche Zinssatz dem Prozentsatz. Der entscheidende zusätzliche Faktor ist die Zeit: Ein Zinssatz von 4,5 % pro Jahr bedeutet nicht automatisch, dass bei drei Monaten dieselben Zinsen entstehen wie bei zwölf Monaten.
| Gesucht | Formel bei einem vollen Jahr | Rechenbeispiel |
|---|---|---|
| Zinsen Z | Z = K × p / 100 | 75.000 € × 4,5 / 100 = 3.375 € |
| Kapital K | K = Z × 100 / p | 3.375 € × 100 / 4,5 = 75.000 € |
| Zinssatz p | p = Z × 100 / K | 3.375 € × 100 / 75.000 € = 4,5 % |
| Zinsen für m Monate | Z = K × p × m / (100 × 12) | 75.000 € × 4,5 × 6 / 1.200 = 1.687,50 € |
| Zinsen für t Zinstage bei 360er-Basis | Z = K × p × t / (100 × 360) | 10.000 € × 6 × 90 / 36.000 = 150 € |
| Endkapital ohne Zinseszins | Endkapital = K + Z | 75.000 € + 3.375 € = 78.375 € |
Die Formeln gelten für die einfache Verzinsung bei konstantem Kapital und unverändertem Zinssatz. Werden bereits gutgeschriebene Zinsen wieder mitverzinst, ist eine Zinseszinsformel erforderlich. Für Tageszinsen muss außerdem die vertraglich zugrunde gelegte Zinsmethode feststehen. Die Lernplattform Serlo erklärt den Zusammenhang zwischen Prozent- und Zinsrechnung anschaulich.
Grundbegriffe: Kapital, Zinssatz, Zinsen und Laufzeit
Bevor Sie eine Zinsrechnung durchführen, sollten Sie die gegebenen und gesuchten Größen auseinanderhalten. Kapital (K) bezeichnet den Geldbetrag, der angelegt oder geliehen wird. Zinsen (Z) sind die Vergütung für die Überlassung von Geld beziehungsweise die Kosten einer Geldaufnahme. Der Zinssatz (p) gibt den Zinsanteil pro festgelegter Zeit in Prozent an. Die Laufzeit bestimmt, wie lange das Kapital verzinst wird.
| Symbol | Begriff | Bedeutung | Typische Einheit |
|---|---|---|---|
| K | Kapital | Ausgangsbetrag, auf den Zinsen berechnet werden | Euro |
| Z | Zinsbetrag | Ertrag oder Kosten der Verzinsung | Euro |
| p | Zinssatz | Prozentsatz für die vereinbarte Periode | Prozent |
| j | Laufzeit | Anzahl der Jahre | Jahre |
| m | Laufzeit | Anzahl der Monate | Monate |
| t | Zinstage | Für die Zinsberechnung maßgebliche Tage | Tage |
Die Zinsrechnung unterscheidet außerdem zwischen Habenzinsen und Sollzinsen. Habenzinsen erhalten Sie beispielsweise auf verzinstes Guthaben. Sollzinsen zahlen Sie für geliehenes Geld. Bei einem Kredit ist der berechnete Zinsertrag für die Bank aus Sicht des Kunden eine Zinsbelastung. Die zugrunde liegende Mathematik ist zunächst ähnlich, doch tatsächliche Kreditraten enthalten häufig zusätzlich eine Tilgung und können weitere Kosten berücksichtigen.
Was bedeutet ein Zinssatz pro Jahr – p. a.?
Die Abkürzung p. a. steht für „per annum“, also „pro Jahr“. Eine Angabe von 4,5 % p. a. beschreibt einen Jahreszinssatz. In der einfachen Zinsrechnung ergeben sich aus 10.000 € bei 4,5 % jährlich 450 € für ein volles Jahr. Bei sechs Monaten sind es unter der Annahme einer gleichmäßigen zeitanteiligen Verzinsung 225 €. Die Prozentangabe gehört stets zu einer Zeitbasis. Vergleichen Sie daher nicht einen Monatszinssatz unmittelbar mit einem Jahreszinssatz.
Wie hängen Grundwert und Prozentwert mit Zinsen zusammen?
Bei der allgemeinen Prozentrechnung gilt: Prozentwert = Grundwert × Prozentsatz / 100. Für die Zinsrechnung setzen Sie anstelle des Grundwerts das Kapital, statt des Prozentwerts den Zinsbetrag und statt des Prozentsatzes den Zinssatz ein. So entsteht die Formel Z = K × p / 100. Dieses Wissen erleichtert das Umstellen der Gleichung. Wichtig ist allerdings, dass alle drei Größen auf denselben Zeitraum bezogen werden.
Einfache Verzinsung oder Verzinsung mit Zinseszins?
Bei einfacher Verzinsung bleiben die Zinsen in jeder gleich langen Periode auf das ursprüngliche Kapital bezogen. Wird das Kapital dagegen nach einer Zinsgutschrift erhöht und anschließend erneut verzinst, entsteht ein Zinseszinseffekt. Die Zinsrechnung mit nur drei Grundformeln beschreibt zunächst einen Jahreszeitraum ohne solche Wiederanlageeffekte. Für mehrere Zinsperioden müssen Sie vor der Rechnung klären, ob bereits entstandene Zinsen mitwachsen.
Zinsen berechnen: Formel und Beispiel für ein Jahr
Bei einer einfachen Zinsrechnung ermitteln Sie den jährlichen Zinsbetrag, indem Sie das Kapital mit dem Zinssatz multiplizieren und durch 100 teilen. Voraussetzung ist, dass der angegebene Zinssatz für ein volles Jahr gilt und sich Kapital sowie Zinssatz in dieser Zeit nicht verändern. Der Zinsbetrag ist in Euro anzugeben und nicht mit dem Endkapital zu verwechseln: Er kommt gegebenenfalls zum eingesetzten Kapital hinzu.
Zinsformel: Z = K × p / 100
Formel: Z = K × p / 100. Die Bezeichnung Z steht für Zinsen, K für das Kapital und p für den jährlichen Zinssatz als Prozentzahl, beispielsweise 4,5 statt 0,045. Wenn Sie den Zinssatz bereits als Dezimalfaktor 0,045 schreiben, lautet dieselbe Zinsrechnung Z = K × 0,045; dann entfällt die zusätzliche Division durch 100.
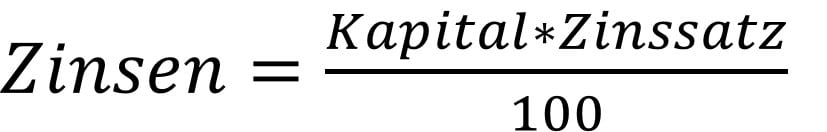
Beispiel: 75.000 Euro Kapital zu 4,5 Prozent
Ein Investor legt 75.000 € für ein volles Jahr zu 4,5 % an. Wie hoch fallen die Zinsen aus? In der Zinsrechnung sind K = 75.000 € und p = 4,5 % bekannt. Gesucht ist der Zinsertrag Z. Setzen Sie die Zahlen ein: Z = 75.000 × 4,5 / 100 = 3.375 €. Für das Beispiel beträgt der rechnerische Zinsertrag nach zwölf Monaten 3.375 €, sofern die vereinbarte Verzinsung genau diesem Modell entspricht.

Nach dem Hinzurechnen der Zinsen beträgt das Endkapital 75.000 + 3.375 = 78.375 €. Diese Addition ist ein eigener Rechenschritt. Wenn eine Aufgabe lediglich nach den Zinsen fragt, lautet die Antwort 3.375 €; fragt sie nach Kapital einschließlich Zinsen, sind 78.375 € richtig. So vermeiden Sie die häufige Verwechslung zwischen Ertrag und Guthaben nach der Verzinsung.
Gegenprobe mit Dreisatz und Prozentwert
Eine Zinsrechnung lässt sich auch ohne auswendig gelernte Formel lösen. 100 % entsprechen 75.000 €, folglich beträgt 1 % genau 750 €. Für 4,5 % rechnen Sie 750 × 4,5 = 3.375 €. Dieser Dreisatz führt zum selben Zinsertrag. Er ist besonders hilfreich, wenn Sie einen Rechenweg nachvollziehen und den Bezug zur Prozentrechnung festigen möchten.
Kapital berechnen: Anfangsbetrag aus Zinsen und Zinssatz
Gelegentlich sind lediglich der jährliche Zinsertrag und der Zinssatz bekannt. Dann soll die Zinsrechnung den ursprünglichen Anlage- oder Darlehensbetrag ergeben. Dafür müssen Sie die Jahreszinsformel nach K umstellen. Der häufigste Fehler besteht darin, den bekannten Zinsertrag nochmals mit dem Prozentsatz zu multiplizieren. Richtig ist die Umkehrung: Teilen Sie den Zinsbetrag durch den Zinssatz als Dezimalzahl.
Kapitalformel: K = Z × 100 / p
Formel: K = Z × 100 / p. Für positive Zinssätze größer als null gilt dies bei einem ganzen Jahr. Sie können auch K = Z / (p / 100) schreiben. Die beiden Schreibweisen sind identisch. Die Zinsrechnung lässt sich damit als umgestellte Prozentformel verstehen: Gesucht ist der Grundwert, der bei p Prozent genau den bekannten Zinsbetrag Z liefert.

Beispiel: 3.375 Euro Zinsen bei 4,5 Prozent
Ein Investor erhält nach einem Jahr 3.375 € Zinsen bei einem vereinbarten jährlichen Zinssatz von 4,5 %. Gesucht ist das Anfangskapital. In der Zinsrechnung setzen Sie K = 3.375 × 100 / 4,5 ein und erhalten 75.000 €. Die Gegenprobe bestätigt das Ergebnis: 75.000 × 4,5 / 100 = 3.375 €. Achten Sie darauf, den Ausgangsbetrag nicht mit dem Endkapital von 78.375 € zu verwechseln.

Unbekanntes Anfangskapital bei einem vorgegebenen Endbetrag
Eine andere Art der Zinsrechnung fragt nach dem Anfangskapital, wenn der Endbetrag inklusive Zinsen bekannt ist. Bei einem Jahr mit 5 % und einem Endkapital von 10.500 € lautet die Rechnung nicht 10.500 × 100 / 5, denn 10.500 € sind kein reiner Zinsbetrag. Stattdessen ist K = 10.500 / 1,05 = 10.000 €. So wird der vermehrte Grundwert zurückgerechnet. Für mehrjährige Anlagen mit Zinseszins gilt wiederum eine andere Formel.
Zinssatz berechnen: Jährlichen Prozentsatz bestimmen
Wenn das Kapital und die jährlich angefallenen Zinsen vorliegen, können Sie mit der Zinsrechnung den Zinssatz ermitteln. Dafür teilen Sie den Zinsertrag durch das Kapital und multiplizieren mit 100. Der Zinssatz ist ein Prozentwert; Zinsen und Kapital müssen deshalb in derselben Währung angegeben sein. Die Formel gilt unmittelbar für einen vollständigen Jahreszeitraum ohne zwischenzeitliche Kapitalveränderung.
Zinssatzformel: p = Z × 100 / K
Formel: p = Z × 100 / K. Die Prozentzahl p zeigt, welchen Anteil die Jahreszinsen am Ausgangskapital haben. Bei dieser Zinsrechnung ist K der Nenner. Wenn Sie Z und K vertauschen, erhalten Sie einen falschen Satz. Bei der Umrechnung in einen Dezimalzinsfaktor schreiben Sie statt 4,5 % einfach 0,045.

Beispiel: Zinssatz aus 75.000 Euro und 3.375 Euro Zinsen
Ein Kapital von 75.000 € bringt innerhalb eines Jahres 3.375 € Zinsen. Wie hoch ist der jährliche Zinssatz? Die Zinsrechnung lautet p = 3.375 × 100 / 75.000 = 4,5. Damit beträgt der Zinssatz 4,5 % p. a.. Um das Ergebnis zu prüfen, berechnen Sie wieder 4,5 % von 75.000 € und erhalten genau 3.375 €.

Zinssatz für einen unterjährigen Zeitraum zurückrechnen
Bei einer sechsmonatigen Laufzeit reicht die Formel p = Z × 100 / K nicht aus, wenn der gesuchte Satz ausdrücklich jährlich sein soll. Beispiel: 10.000 € erbringen in sechs Monaten 250 € einfache Zinsen. Der Zeitanteil ist ein halbes Jahr; daraus folgt p = 250 × 100 × 12 / (10.000 × 6) = 5 % p. a.. Ohne den Faktor zwölf und die sechs Monate würden Sie fälschlich nur 2,5 % als Jahreszinssatz ausweisen.
Laufzeit berechnen: Jahres-, Monats- und Tageszinsen
Die Zinsrechnung verändert sich, sobald die Laufzeit kürzer oder länger als ein volles Jahr ist. Ein Jahreszinssatz wird dabei auf den tatsächlich betrachteten Zeitraum umgerechnet. In Schul- und Ausbildungsaufgaben werden häufig zwölf gleich lange Zinsmonate oder das kaufmännische Zinsjahr mit 360 Tagen verwendet. Bei echten Bankprodukten kann eine andere vertragliche Zinsmethode gelten. Prüfen Sie deshalb zuerst die Angabe zur Zeit und zur Tageszählung.
Jahreszinsen für mehrere Jahre ohne Zinseszins
Bleiben die Zinsen außerhalb des verzinsten Kapitals, können Sie für j volle Jahre die Formel Z = K × p × j / 100 verwenden. Bei 10.000 €, 5 % und drei Jahren ergeben sich 10.000 × 5 × 3 / 100 = 1.500 € einfache Zinsen. Das Endkapital beträgt 11.500 €. Die Zinsrechnung setzt hier voraus, dass jedes Jahr nur die ursprünglichen 10.000 € verzinst werden. Werden Zinsen jährlich wiederangelegt, wäre dieser Rechenweg unvollständig.
Monatszinsen berechnen: Formel mit zwölf Monaten
Für m Monate lautet die einfache Zinsrechnung Z = K × p × m / (100 × 12). Nehmen Sie 12.000 € Kapital und 4 % Jahreszins für sechs Monate: Z = 12.000 × 4 × 6 / 1.200 = 240 €. Die Jahreszinsen wären 480 €, die Halbjahreszinsen genau die Hälfte davon. In Aufgaben mit einer konstanten Laufzeit von drei Monaten multiplizieren Sie entsprechend mit 3/12. Die Rechnung berücksichtigt noch keine unterjährigen Zinsgutschriften mit Wiederverzinsung.
Tageszinsen berechnen: Formel mit 360 Zinstagen
Bei der kaufmännischen Zinsrechnung mit 30/360 werden für ein volles Zinsjahr 360 Tage angesetzt. Die Formel lautet Z = K × p × t / (100 × 360), wobei t die nach dieser Methode ermittelten Zinstage bezeichnet. Für 10.000 € zu 6 % und 90 Zinstage ergibt sich 10.000 × 6 × 90 / 36.000 = 150 €. Diese Formel passt für Aufgaben, die ausdrücklich die 360er-Basis vorgeben. Sie ist keine allgemeingültige Vorschrift für jedes Konto.
Kaufmännische und taggenaue Zinsmethode unterscheiden
Eine Zinsrechnung mit Kalendertagen kann andere Ergebnisse liefern als eine 30/360-Rechnung. Besonders verbreitet sind die Konventionen 30/360 (kaufmännische Monate mit je 30 Tagen), Actual/360 (tatsächliche Kalendertage durch 360), Actual/365 Fixed (tatsächliche Tage durch 365) sowie Actual/Actual (tatsächliche Tage mit der jeweiligen Jahreslänge). Die Übersicht im Gabler Banklexikon erläutert diese Zinsmethoden. Entscheidend sind vertraglich vereinbarte Tageszählung und Zinsbasis.
| Methode | Zinstage im Zähler | Jahresbasis | Hinweis |
|---|---|---|---|
| 30/360 | Monate rechnerisch zu 30 Tagen | 360 Tage | Kaufmännische Schul- und Finanzaufgaben; Regeln für Monatsenden beachten |
| Actual/360 | Tatsächliche Kalendertage | 360 Tage | Kann bei gleichem Zeitraum mehr Zinsen als Actual/365 ergeben |
| Actual/365 Fixed | Tatsächliche Kalendertage | 365 Tage | Jahresbasis bleibt auch im Schaltjahr 365 |
| Actual/Actual | Tatsächliche Kalendertage | 365 oder 366 Tage | Jahreslänge hängt von der konkreten Zinsperiode ab |
Beispiel zur Zinsrechnung: Werden 90 Zinstage bei 10.000 € und 6 % angesetzt, ergeben sich mit einer 360er-Basis 150,00 €. Bei derselben Zahl von 90 tatsächlichen Tagen und einer 365er-Basis wären es 10.000 × 6 × 90 / 36.500 ≈ 147,95 €. Die Differenz entsteht ausschließlich durch den Nenner. Die Quelle Gabler Banklexikon zur deutschen Zinsmethode beschreibt die kaufmännische 30/360-Variante.
Wie zählt man Zinstage zwischen zwei Daten?
Bei einer Zinsrechnung vom 10. März bis zum 20. Juni ergeben sich unter einer einfachen 30/360-Zählweise drei volle kaufmännische Monate plus zehn weitere Tage, also 100 Zinstage. Bei Actual-Methoden müssen Sie die tatsächlichen Kalendertage berücksichtigen. Zudem können bei den verschiedenen 30/360-Varianten besondere Regeln für den letzten Tag eines Monats gelten. Rechnen Sie nie ungeprüft mit dem ersten und dem letzten Datum; die zugrunde gelegte Zinskonvention entscheidet über die genaue Tageszählung.
Laufzeit aus Kapital, Zinsen und Zinssatz errechnen
Sie können die Zinsrechnung auch nach der Zeit umstellen. Für volle Jahre gilt j = Z × 100 / (K × p). Für Monate gilt m = Z × 100 × 12 / (K × p). Wenn 12.000 € bei 4 % einfachem Jahreszins einen Ertrag von 240 € bringen, erhalten Sie m = 240 × 100 × 12 / (12.000 × 4) = 6. Die Laufzeit beträgt sechs Monate. Voraussetzung ist, dass Kapital und Zinssatz unverändert bleiben.
Zinsen und Endkapital: Sparguthaben richtig auswerten
Die Zinsrechnung unterscheidet zwischen dem tatsächlich erwirtschafteten Zinsbetrag und dem Guthaben nach der Verzinsung. Bei einem unveränderten Kapital von 8.000 € und 3 % Jahreszins ergeben sich 240 € Zinsen. Wird dieser Ertrag dem Konto gutgeschrieben, steigt der Kontostand auf 8.240 €. Der neue Kontostand ist der vermehrte Grundwert. Für eine einfache Jahresbetrachtung lautet die Formel K₁ = K₀ × (1 + p/100).
Warum bleibt das Kapital nicht bei jedem Vertrag konstant?
Wird Geld im Laufe eines Jahres eingezahlt oder abgehoben, dürfen Sie die Zinsrechnung nicht mit einem einzigen unveränderten Kapital für die gesamte Laufzeit durchführen. Beispiel: 12.000 € werden für vier Monate mit 3 % verzinst. Danach werden weitere 3.000 € eingezahlt und die verbleibenden acht Monate mit demselben Satz verzinst. Der erste Abschnitt bringt 12.000 × 3 × 4 / 1.200 = 120 €. Der zweite Abschnitt bringt auf 15.000 € 15.000 × 3 × 8 / 1.200 = 300 €. Zusammen sind das 420 € einfache Zinsen, sofern keine Zwischenverzinsung der Zinsen stattfindet.
Ändert sich der Zinssatz während der Laufzeit?
Auch ein Zinswechsel erfordert mehrere Zeitabschnitte. Angenommen, 20.000 € werden sechs Monate mit 3 % und danach sechs Monate mit 4 % einfach verzinst. Die Zinsrechnung ergibt zunächst 20.000 × 3 × 6 / 1.200 = 300 € und anschließend 20.000 × 4 × 6 / 1.200 = 400 €. Der gesamte Zinsertrag beträgt 700 €. Wer für alle zwölf Monate nur einen der Zinssätze verwendet, rechnet falsch. Eine Umstellung von Konditionen muss daher zeitlich eindeutig zugeordnet werden.
Zinsen auf Kredite: Warum die Restschuld wichtig ist
Bei einem Kredit mit laufender Tilgung sinkt üblicherweise die Restschuld. Die Zinsrechnung bezieht sich dann für die jeweilige Periode auf den vereinbarten zinsrelevanten Schuldbetrag und nicht ständig auf den ursprünglichen Darlehensbetrag. Beispiel: Beträgt die Restschuld zu Beginn eines Monats 10.000 € und gilt ein nominaler Jahreszins von 6 %, ergeben sich bei einer vereinfachten monatlichen Berechnung 50 € Zinsen. Sinkt die Restschuld auf 9.000 €, wären es im nächsten gleichartigen Monat nur 45 €. Die Tilgung selbst ist kein Zins.
Zinseszins: Unterschied zur einfachen Zinsberechnung
Bei der einfachen Zinsrechnung entsteht in jedem gleich langen Jahr derselbe Zinsertrag auf das unveränderte Anfangskapital. Beim Zinseszins werden die erwirtschafteten Zinsen dagegen dem Kapital zugeschlagen und später mitverzinst. Dadurch wächst die Bemessungsgrundlage. Das kann bei langfristigen Anlagen erheblich ins Gewicht fallen. Bei Krediten ist sorgfältig zu unterscheiden, ob Zinsen fortlaufend gezahlt, kapitalisiert oder mit einer Rate einschließlich Tilgung beglichen werden.
Zinseszinsformel für mehrere Jahre
Wenn jährlich eine Zinsgutschrift erfolgt und vollständig im Kapital verbleibt, lautet die Formel Kₙ = K₀ × (1 + p/100)^n. Dabei ist K₀ das Anfangskapital, p der konstante Jahreszinssatz und n die Zahl der Jahre. Der gesamte Zinsertrag ist Z = Kₙ − K₀. Die einfache Zinsrechnung verwendet dagegen bei n Jahren Z = K₀ × p × n / 100. Beide Ergebnisse stimmen für genau ein Jahr ohne weitere Besonderheiten überein.
Vergleich: 10.000 Euro zu 5 Prozent über drei Jahre
Bei 10.000 € und 5 % entstehen im ersten Jahr 500 € Zinsen. Ohne Wiederanlage ergeben drei Jahre insgesamt 1.500 € Zinsen und 11.500 € Endkapital. Werden Zinsen jährlich gutgeschrieben und mitverzinst, lautet die Rechnung 10.000 × 1,05³ = 11.576,25 €. Die Differenz von 76,25 € entsteht allein durch die Wiederverzinsung der bereits erwirtschafteten Zinsen. Ein ausführlicher Vertiefungsbeitrag zur Zinseszinsrechnung auf bildungsbibel.de erklärt weitere Laufzeiten und Varianten.
| Zeitpunkt | Einfacher Zins: Kapital nach Zinsgutschrift | Zinseszins: Kapital nach Wiederanlage |
|---|---|---|
| Beginn | 10.000,00 € | 10.000,00 € |
| Nach Jahr 1 | 10.500,00 € | 10.500,00 € |
| Nach Jahr 2 | 11.000,00 € | 11.025,00 € |
| Nach Jahr 3 | 11.500,00 € | 11.576,25 € |
Unterjährige Verzinsung und effektive Rendite
Wenn Zinsen öfter als einmal jährlich gutgeschrieben und sofort mitverzinst werden, kann die effektive jährliche Wachstumsrate höher als der nominell angegebene Jahreszins sein. Beispiel: 6 % nominal p. a. mit vierteljährlicher Wiederverzinsung bedeutet vier Perioden mit je 1,5 %. Aus 10.000 € werden 10.000 × 1,015⁴ ≈ 10.613,64 €. Die effektive Wachstumsrate aus der reinen Wiederanlage beträgt rund 6,1364 %. Dieser Vergleich ist ein mathematisches Beispiel, keine vollständige Berechnung des gesetzlichen effektiven Jahreszinses eines Verbraucherdarlehens.
Sollzins, effektiver Jahreszins und Kreditkosten
Die Zinsrechnung nach dem einfachen Prozentmodell ist ein wichtiger Einstieg, reicht für die vollständige Beurteilung eines Ratenkredits jedoch nicht aus. Neben dem Sollzinssatz spielen unter anderem Zahlungszeitpunkte, Laufzeit, Tilgung und bestimmte Kosten eine Rolle. Der effektive Jahreszins soll die jährlichen Gesamtkosten eines Verbraucherdarlehens nach den geltenden Vorgaben vergleichbarer darstellen. Die Berechnungsgrundlage ist in § 16 der Preisangabenverordnung geregelt.
Was zeigt der gebundene oder variable Sollzinssatz?
Ein gebundener Sollzinssatz bleibt während des vereinbarten Zeitraums fest. Ein variabler Sollzinssatz kann sich entsprechend den Vertragsbedingungen verändern. In einer Zinsrechnung mit fester Jahresrate ist die Annahme eines unveränderten Satzes einfach. Bei variablen Raten müssen Sie dagegen für jeden gültigen Zeitraum mit dem passenden Zinssatz rechnen. Ob Kreditkosten tragbar sind, hängt außerdem von der monatlichen Zahlung, dem verfügbaren Einkommen und möglichen zusätzlichen Verpflichtungen ab.
Warum darf man den effektiven Jahreszins nicht mit einer Zinsformel verwechseln?
Der effektive Jahreszins bei Verbraucherdarlehen ist nach einer vorgeschriebenen finanzmathematischen Methode zu ermitteln. Er kann neben den Zinsen weitere einzubeziehende Kosten berücksichtigen und bildet den zeitlichen Verlauf der Auszahlungen und Rückzahlungen ab. Deshalb lässt er sich nicht in jedem Fall durch K × p / 100 bestimmen. Für einen echten Angebotsvergleich sollten Sie neben dem effektiven Jahreszins auch Gesamtbetrag, Laufzeit und Ratenhöhe prüfen. Eine Schulaufgabe zur Zinsrechnung ist kein vollständiger Kreditkostenvergleich.
Steuern und tatsächliche Zinserträge berücksichtigen
Bei Spar- und Anlagezinsen ist zudem zwischen einem rechnerischen Bruttozinsertrag und dem tatsächlich verbleibenden Betrag zu unterscheiden. Kapitalerträge können steuerlich relevant sein; Freistellungsaufträge und persönliche Verhältnisse können Einfluss auf den Steuerabzug haben. Die Zinsrechnung in diesem Beitrag zeigt grundsätzlich Bruttobeträge vor Steuern und Gebühren. Informationen zur steuerlichen Behandlung finden Sie beim Bundesfinanzministerium zur Abgeltungsteuer. Rechnen Sie nicht mit einem automatisch garantierten Nettoertrag.
Zinsrechnung in Excel: Jahres-, Monats- und Tagesformeln
Mit einer Tabellenkalkulation lassen sich Zinsen, Kapital und Zinssatz übersichtlich berechnen. Für die einfache Zinsrechnung benötigen Sie keine spezielle Finanzfunktion: Normale Multiplikation und Division reichen aus. Wichtig sind die korrekte Eingabe von Prozentzahlen und die Wahl der richtigen Laufzeit. Wenn Sie in Excel 4,5 % als echte Prozentzahl eingeben, enthält die Zelle intern den Faktor 0,045. Geben Sie hingegen nur 4,5 als Zahl ein, müssen Sie in der Formel durch 100 teilen.
Jahreszinsen in Excel berechnen
Tragen Sie in A2 das Kapital 75000 und in B2 den Zinssatz 4,5% ein. In C2 verwenden Sie =RUNDEN(A2*B2;2). Excel liefert 3375,00. Diese Zinsrechnung setzt voraus, dass B2 als echte Prozentzahl gespeichert ist. Haben Sie dort nur die Zahl 4,5 eingegeben, verwenden Sie stattdessen =RUNDEN(A2*B2/100;2). Verwechseln Sie diese beiden Varianten nicht, sonst wird das Ergebnis hundertmal zu groß oder zu klein.
Monatszinsen und Tageszinsen in Excel
Für Monate tragen Sie die Anzahl m beispielsweise in C2 ein und verwenden bei echtem Prozentformat des Zinssatzes =RUNDEN(A2*B2*C2/12;2). Für die Zinsrechnung mit 360er-Basis und t Zinstagen lautet die Formel =RUNDEN(A2*B2*C2/360;2). Bei einer 365er-Basis ersetzen Sie 360 durch 365. Dokumentieren Sie in einer zusätzlichen Spalte, welche Zinsmethode verwendet wurde, damit sich die Zahlen später nachvollziehen lassen.
Kapital und Zinssatz mit Excel zurückrechnen
Wenn A2 die Jahreszinsen und B2 den jährlichen Zinssatz als echte Prozentzahl enthält, berechnen Sie das Kapital mit =A2/B2. Wenn A2 den Zinsbetrag und B2 das Kapital enthält, lautet der Zinssatz in C2 =A2/B2; formatieren Sie C2 als Prozent. Die einfache Zinsrechnung bleibt damit eine Verhältnisrechnung. Die Excel-Funktion ZINS dient dagegen speziell zur Ermittlung eines periodischen Zinssatzes bei gleichbleibenden Zahlungen einer Annuität und ist nicht die allgemeine Funktion für K × p / 100; siehe Microsoft-Hilfe zu ZINS.
| Aufgabe | Zellenbelegung | Excel-Formel | Ergebnis |
|---|---|---|---|
| Jahreszinsen | A2 = 75000; B2 = 4,5 % | =RUNDEN(A2*B2;2) | 3.375,00 € |
| Halbjahreszinsen | A2 = 75000; B2 = 4,5 %; C2 = 6 | =RUNDEN(A2*B2*C2/12;2) | 1.687,50 € |
| Tageszinsen 30/360 | A2 = 10000; B2 = 6 %; C2 = 90 | =RUNDEN(A2*B2*C2/360;2) | 150,00 € |
| Kapital ermitteln | A2 = 3375; B2 = 4,5 % | =A2/B2 | 75.000,00 € |
| Zinssatz ermitteln | A2 = 3375; B2 = 75000 | =A2/B2 als Prozent | 4,5 % |
Bei der Zinsrechnung in Excel sollten Sie die Währung und die Rundung erst nach dem vollständigen Rechenweg festlegen. In echten Bankabrechnungen können Rundungsregeln und Zinsperioden abweichen. Der Tabellenkalkulationswert ist daher für den Unterricht eine gute Kontrollmöglichkeit, aber kein Ersatz für eine verbindliche Zinsabrechnung der Bank. Weitere Beispiele zu Zinsen, Zahlungen und Sparplänen beschreibt die Microsoft-Dokumentation zu Finanzformeln.
Typische Anwendungsfälle mit vollständigem Rechenweg
Eine Zinsrechnung wird leichter verständlich, wenn Sie die Zahlen aus einer konkreten Situation entnehmen. Bevor Sie beginnen, fragen Sie: Welche Summe wird verzinst? Für welchen Zeitraum? Ist der Satz pro Jahr oder pro Monat angegeben? Und werden die Zinsen wieder angelegt oder ausgezahlt? Bei den folgenden Beispielen ist die einfache Verzinsung zugrunde gelegt, sofern nicht ausdrücklich anders angegeben. Damit können Sie die Auswahl der passenden Formel üben.
Sparguthaben für neun Monate anlegen
Sie legen 8.000 € für neun Monate zu 3 % p. a. an. Die Zinsrechnung für neun Monate lautet 8.000 × 3 × 9 / 1.200 = 180 €. Wird der Zinsertrag am Ende gutgeschrieben, beträgt das Guthaben 8.180 €. Der Zinssatz von 3 % gilt für ein volles Jahr, die tatsächliche Berechnung erfolgt anteilig für neun Zwölftel des Jahres. Reale Konditionen können etwa bei monatlichen Gutschriften oder variablen Zinsen abweichen.
Ein Unternehmen nutzt einen kurzfristigen Kredit
Ein Unternehmen leiht 20.000 € zu 6 % einfachem Jahreszins für drei Monate. Die Zinsrechnung ergibt 20.000 × 6 × 3 / 1.200 = 300 €. Wenn das gesamte Kapital am Ende zurückgezahlt wird und keine weiteren Kosten entstehen, wären 20.300 € fällig. In der Praxis müssen insbesondere Gebühren und die konkrete Zahlungsvereinbarung berücksichtigt werden. Bei einem Ratenkredit mit laufender Tilgung ist diese vereinfachte Rechnung nicht ohne Weiteres übertragbar.
Gesuchten Zinssatz aus einem Zinsertrag ermitteln
Ein Guthaben von 6.000 € bringt für ein volles Jahr 150 € Zinsen. Welcher Zinssatz liegt zugrunde? Stellen Sie die Zinsrechnung nach p um: p = 150 × 100 / 6.000 = 2,5 %. Die Kontrolle über den Zinsbetrag lautet 6.000 × 2,5 / 100 = 150 €. Bei einer nur halbjährigen Anlage müsste derselbe Betrag auf ein Jahr umgerechnet werden; dann wären es 5 % p. a. unter Annahme einfacher Verzinsung.
Aus dem bekannten Endbetrag das Anfangskapital finden
Am Jahresende stehen 12.360 € auf einem Konto, nachdem eine einmalige Verzinsung von 3 % gutgeschrieben wurde. Vorher gab es keine Ein- oder Auszahlungen. In dieser Zinsrechnung sind die 12.360 € bereits 103 % des Anfangskapitals. Deshalb lautet der richtige Rechenweg K = 12.360 / 1,03 = 12.000 €. Die Jahreszinsen betragen dann 360 €. Der Endbetrag darf nicht unmittelbar als reiner Zinsbetrag in die umgestellte Kapitalformel eingesetzt werden.
Vergleich zweier einfacher Sparangebote
Angebot A verzinst 10.000 € sechs Monate lang zu 4 % p. a., Angebot B verzinst denselben Betrag über denselben Zeitraum zu 3,5 % p. a. Ohne weitere Bedingungen ergibt die Zinsrechnung für A 10.000 × 4 × 6 / 1.200 = 200 € und für B 10.000 × 3,5 × 6 / 1.200 = 175 €. Der Unterschied beträgt 25 €. Das Rechenbeispiel zeigt lediglich Bruttozinsbeträge; für eine wirkliche Entscheidung müssen Verfügbarkeit, Absicherung, Konditionen und etwaige Kosten verglichen werden.
Zinsertrag trotz teilweiser Auszahlung nachvollziehen
Sie besitzen zu Jahresbeginn 9.000 € auf einem einfach verzinsten Konto mit 4 % Jahreszins. Nach drei Monaten nehmen Sie 3.000 € heraus; die übrigen neun Monate bleiben 6.000 € angelegt. Die Zinsrechnung erfolgt abschnittsweise: 9.000 × 4 × 3 / 1.200 = 90 € und 6.000 × 4 × 9 / 1.200 = 180 €. Der gesamte Zinsertrag beträgt 270 €. Ein Rechenweg mit 9.000 € für das ganze Jahr wäre falsch, weil ein Teil des Geldes nicht zwölf Monate verzinst wird.
Kostenlose Übungen und Arbeitsblätter als PDF
Auf bildungsbibel.de stehen drei PDF-Arbeitsblätter bereit. Die erste Datei konzentriert sich auf das Berechnen der Zinsen, die zweite auf den Zinssatz und die dritte auf das Kapital. Sie können die Unterlagen ausdrucken und die Formeln Schritt für Schritt anwenden. Zusätzlich finden Sie weiter unten vierzig neue Aufgaben mit kontrollierten Lösungen. Für einen sicheren Einstieg empfiehlt sich die Reihenfolge Zinsbetrag, Anfangskapital, Zinssatz, Monate und Zinstage.

Jede Zinsrechnung lässt sich in einem kleinen Schema beginnen: Gegeben, Gesucht, Formel, Einsetzen, Ergebnis, Gegenprobe. Notieren Sie die Einheit des Zinsertrags in Euro und kennzeichnen Sie den Zinssatz mit dem Prozentzeichen. Achten Sie bei Monats- und Tagesaufgaben darauf, die vereinbarte Zeiteinheit zur Jahresrate passend umzurechnen. Gerade das korrekte Umstellen der Formel ist für kaufmännische Prüfungen wichtig.
Aufgaben A1 bis A8: Jahreszinsen berechnen
In dieser ersten Übungsgruppe ist die Zinsrechnung besonders übersichtlich: Kapital und jährlicher Zinssatz sind bekannt, die Laufzeit beträgt genau ein Jahr. Bestimmen Sie die Zinsen mit Z = K × p / 100. Die Beispiele verwenden bewusst unterschiedliche Zinssätze, damit Sie auch Dezimalzahlen wie 3,5 % oder 6,25 % sicher einsetzen können. Runden Sie Geldbeträge auf Cent und schreiben Sie die Ergebnisse zunächst selbst auf.
| Aufgabe | Kapital K | Jährlicher Zinssatz p | Gesucht |
|---|---|---|---|
| A1 | 12.000,00 € | 3 % | Jahreszinsen Z |
| A2 | 8.500,00 € | 4 % | Jahreszinsen Z |
| A3 | 6.000,00 € | 2,5 % | Jahreszinsen Z |
| A4 | 15.000,00 € | 3,5 % | Jahreszinsen Z |
| A5 | 20.000,00 € | 4,2 % | Jahreszinsen Z |
| A6 | 75.000,00 € | 4,5 % | Jahreszinsen Z |
| A7 | 3.200,00 € | 6,25 % | Jahreszinsen Z |
| A8 | 5.400,00 € | 5,5 % | Jahreszinsen Z |
Aufgaben B1 bis B8: Kapital berechnen
Bei diesen Aufgaben müssen Sie das Anfangskapital zurückrechnen. Verwenden Sie für die Zinsrechnung die umgestellte Formel K = Z × 100 / p. Der Zinsbetrag gilt jeweils für ein volles Jahr und entspricht nicht dem Endkapital. Die Gegenprobe ist einfach: Wenn Sie das gefundene Kapital mit dem vorgegebenen Zinssatz verzinsen, müssen genau die genannten Jahreszinsen entstehen.
| Aufgabe | Jahreszinsen Z | Zinssatz p | Gesucht |
|---|---|---|---|
| B1 | 180,00 € | 3 % | Kapital K |
| B2 | 3.375,00 € | 4,5 % | Kapital K |
| B3 | 240,00 € | 4 % | Kapital K |
| B4 | 450,00 € | 3 % | Kapital K |
| B5 | 810,00 € | 4,5 % | Kapital K |
| B6 | 150,00 € | 2,5 % | Kapital K |
| B7 | 525,00 € | 3,5 % | Kapital K |
| B8 | 960,00 € | 6 % | Kapital K |
Aufgaben C1 bis C8: Zinssatz herausfinden
Die dritte Übungsgruppe fragt nach dem jährlichen Zinssatz. Berechnen Sie ihn mit p = Z × 100 / K. Für eine korrekte Zinsrechnung sind Kapital und Jahreszinsen in derselben Währung einzusetzen. Geben Sie das Ergebnis als Prozentzahl an. Ein Ergebnis von 0,045 als Dezimalwert entspricht 4,5 %; die Umrechnung am Ende ist daher ebenso wichtig wie die eigentliche Division.
| Aufgabe | Kapital K | Jahreszinsen Z | Gesucht |
|---|---|---|---|
| C1 | 10.000,00 € | 250,00 € | Zinssatz p |
| C2 | 8.000,00 € | 400,00 € | Zinssatz p |
| C3 | 12.000,00 € | 540,00 € | Zinssatz p |
| C4 | 25.000,00 € | 1.000,00 € | Zinssatz p |
| C5 | 6.000,00 € | 270,00 € | Zinssatz p |
| C6 | 18.000,00 € | 630,00 € | Zinssatz p |
| C7 | 15.000,00 € | 300,00 € | Zinssatz p |
| C8 | 32.000,00 € | 1.600,00 € | Zinssatz p |
Aufgaben D1 bis D8: Anlagedauer in Monaten ermitteln
In diesen Aufgaben liegt ein Zinsertrag für weniger als ein Jahr vor. Gesucht ist die Laufzeit in Monaten, nicht der Zinssatz. Die Zinsrechnung lautet m = Z × 100 × 12 / (K × p). Alle Beispiele gehen von unverändertem Kapital und einem konstanten jährlichen Zinssatz aus. Prüfen Sie die Lösung anschließend mit der Monatszinsformel, damit kein Faktor zwölf verloren geht.
| Aufgabe | Kapital K | Zinssatz p. a. | Erzielte Zinsen | Gesucht |
|---|---|---|---|---|
| D1 | 10.000,00 € | 6 % | 150,00 € | Monate m |
| D2 | 12.000,00 € | 4 % | 240,00 € | Monate m |
| D3 | 9.000,00 € | 5 % | 75,00 € | Monate m |
| D4 | 8.000,00 € | 3 % | 80,00 € | Monate m |
| D5 | 15.000,00 € | 4 % | 250,00 € | Monate m |
| D6 | 12.000,00 € | 6 % | 360,00 € | Monate m |
| D7 | 25.000,00 € | 4 % | 500,00 € | Monate m |
| D8 | 6.000,00 € | 5 % | 125,00 € | Monate m |
Aufgaben E1 bis E8: Tageszinsen nach der 360er-Methode
Bei der letzten Übungsgruppe ist die Anzahl der Zinstage vorgegeben. Verwenden Sie ausschließlich die ausdrücklich genannte 360er-Jahresbasis. Die Zinsrechnung ergibt sich aus Z = K × p × t / 36.000. Dabei sind p die Zinssatz-Prozentzahl und t die Zinstage. Die Tage sind bereits als Zinstage angegeben; eine zusätzliche Umrechnung aus Kalenderdaten ist hier nicht erforderlich.
| Aufgabe | Kapital K | Zinssatz p. a. | Zinstage t | Gesucht |
|---|---|---|---|---|
| E1 | 10.000,00 € | 6 % | 90 | Tageszinsen Z |
| E2 | 12.000,00 € | 5 % | 180 | Tageszinsen Z |
| E3 | 7.500,00 € | 4 % | 120 | Tageszinsen Z |
| E4 | 20.000,00 € | 3 % | 45 | Tageszinsen Z |
| E5 | 6.000,00 € | 6 % | 60 | Tageszinsen Z |
| E6 | 36.000,00 € | 2,5 % | 72 | Tageszinsen Z |
| E7 | 15.000,00 € | 4,8 % | 150 | Tageszinsen Z |
| E8 | 8.000,00 € | 4,5 % | 80 | Tageszinsen Z |
Lösungen und Gegenproben zu allen 40 Aufgaben
Vergleichen Sie Ihre Ergebnisse erst, nachdem Sie die Aufgaben selbst gerechnet haben. Die Lösungen lassen sich direkt aus den Formeln ableiten und wurden mit exakter Dezimalarithmetik kontrolliert. Bei der Zinsrechnung ist besonders wichtig, Zinssatz-Prozentzahlen und Dezimalfaktoren nicht doppelt umzurechnen. Wenn eine Lösung abweicht, prüfen Sie zunächst, ob die Laufzeit richtig berücksichtigt wurde und ob Sie den Zinsbetrag mit dem Endkapital verwechselt haben.
Lösungen A: Jahreszinsen
| Aufgabe | Kontrollrechnung | Ergebnis |
|---|---|---|
| A1 | 12000 × 3 / 100 | 360,00 € |
| A2 | 8500 × 4 / 100 | 340,00 € |
| A3 | 6000 × 2,5 / 100 | 150,00 € |
| A4 | 15000 × 3,5 / 100 | 525,00 € |
| A5 | 20000 × 4,2 / 100 | 840,00 € |
| A6 | 75000 × 4,5 / 100 | 3.375,00 € |
| A7 | 3200 × 6,25 / 100 | 200,00 € |
| A8 | 5400 × 5,5 / 100 | 297,00 € |
Lösungen B: Kapital
| Aufgabe | Kontrollrechnung | Ergebnis |
|---|---|---|
| B1 | 180 × 100 / 3 | 6.000,00 € |
| B2 | 3375 × 100 / 4,5 | 75.000,00 € |
| B3 | 240 × 100 / 4 | 6.000,00 € |
| B4 | 450 × 100 / 3 | 15.000,00 € |
| B5 | 810 × 100 / 4,5 | 18.000,00 € |
| B6 | 150 × 100 / 2,5 | 6.000,00 € |
| B7 | 525 × 100 / 3,5 | 15.000,00 € |
| B8 | 960 × 100 / 6 | 16.000,00 € |
Lösungen C: Zinssatz
| Aufgabe | Kontrollrechnung | Ergebnis |
|---|---|---|
| C1 | 250 × 100 / 10000 | 2,5 % |
| C2 | 400 × 100 / 8000 | 5 % |
| C3 | 540 × 100 / 12000 | 4,5 % |
| C4 | 1000 × 100 / 25000 | 4 % |
| C5 | 270 × 100 / 6000 | 4,5 % |
| C6 | 630 × 100 / 18000 | 3,5 % |
| C7 | 300 × 100 / 15000 | 2 % |
| C8 | 1600 × 100 / 32000 | 5 % |
Lösungen D: Laufzeit in Monaten
| Aufgabe | Kontrollrechnung | Ergebnis |
|---|---|---|
| D1 | 150 × 100 × 12 / (10000 × 6) | 3 Monate |
| D2 | 240 × 100 × 12 / (12000 × 4) | 6 Monate |
| D3 | 75 × 100 × 12 / (9000 × 5) | 2 Monate |
| D4 | 80 × 100 × 12 / (8000 × 3) | 4 Monate |
| D5 | 250 × 100 × 12 / (15000 × 4) | 5 Monate |
| D6 | 360 × 100 × 12 / (12000 × 6) | 6 Monate |
| D7 | 500 × 100 × 12 / (25000 × 4) | 6 Monate |
| D8 | 125 × 100 × 12 / (6000 × 5) | 5 Monate |
Lösungen E: Tageszinsen nach 30/360
| Aufgabe | Kontrollrechnung | Ergebnis |
|---|---|---|
| E1 | 10000 × 6 × 90 / 36.000 | 150,00 € |
| E2 | 12000 × 5 × 180 / 36.000 | 300,00 € |
| E3 | 7500 × 4 × 120 / 36.000 | 100,00 € |
| E4 | 20000 × 3 × 45 / 36.000 | 75,00 € |
| E5 | 6000 × 6 × 60 / 36.000 | 60,00 € |
| E6 | 36000 × 2,5 × 72 / 36.000 | 180,00 € |
| E7 | 15000 × 4,8 × 150 / 36.000 | 300,00 € |
| E8 | 8000 × 4,5 × 80 / 36.000 | 80,00 € |
Die letzte Zinsrechnung verwendet bei allen acht Aufgaben die 360er-Basis. Wer stattdessen mit 365 Tagen rechnet, erhält zum Teil andere Ergebnisse, obwohl der Zähler identisch bleibt. In Schulprüfungen ist daher die im Aufgabentext genannte Methode maßgeblich. Für die Praxis richtet sich die Zinsmethode nach dem jeweiligen Vertrag. Rechnen Sie möglichst lange mit genauen Zwischenwerten und runden Sie den endgültigen Zinsbetrag erst am Schluss auf zwei Dezimalstellen.
Typische Fehler beim Berechnen der Zinsen vermeiden
Die meisten Fehler in der Zinsrechnung entstehen bei der Auswahl der gesuchten Größe oder bei der Zeitumrechnung. Besonders häufig wird aus Zinsen versehentlich ein neues Kapital gemacht, ein Halbjahresbetrag als Jahresertrag ausgewiesen oder bei der Umstellung der Kapitalformel die Division vertauscht. Auch bei Excel können falsch formatierte Prozentzellen das Ergebnis verfälschen. Diese Übersicht zeigt, wie Sie die wichtigsten Fehler erkennen und beheben.
| Häufiger Fehler | Warum falsch? | Richtige Vorgehensweise |
|---|---|---|
K = Z × p / 100 | So wird der Zinsertrag nochmals verkleinert statt das Kapital zu ermitteln. | K = Z × 100 / p |
| Zinsertrag als Endkapital bezeichnen | Zinsen sind nur der zusätzliche Ertrag. | Bei einer Anlage Endkapital = K + Z. |
| 4,5 und 4,5 % in Excel gleich behandeln | Der interne Prozentfaktor 0,045 ist nicht die Zahl 4,5. | Formel passend zum Zahlenformat auswählen. |
| Jahreszinssatz für drei Monate voll ansetzen | Die Laufzeit beträgt nur 3/12 eines Jahres. | Zeitanteil 3/12 berücksichtigen. |
| Immer 360 Zinstage unterstellen | Der Vertrag kann Actual/365 oder eine andere Konvention vorsehen. | Zinstagemethode prüfen. |
| Zinseszins ignorieren | Wiederangelegte Zinsen erhöhen das verzinste Kapital. | Bei Wiederanlage mit Zinseszins rechnen. |
| Anfangskapital trotz Einzahlungen unverändert lassen | Kapitaländerungen wirken sich zeitlich auf die Berechnung aus. | Zinszeiträume einzeln berechnen. |
| Zins und Tilgung verwechseln | Die Kreditrate enthält häufig mehr als die Zinsen. | Restschuld, Zins und Tilgung getrennt auswerten. |
| Bruttozins als sicheren Nettoertrag darstellen | Steuern und Gebühren können den Betrag vermindern. | Nettoauszahlung separat prüfen. |
Mit Einheiten und Schätzwerten rechnen
Ein einfacher Plausibilitätstest hilft vor jeder Zinsrechnung: Bei 5 % auf 10.000 € liegen die Jahreszinsen ungefähr bei 500 €. Wenn Ihr Ergebnis 50.000 € beträgt, ist vermutlich der Divisor 100 vergessen worden. Bei einer Laufzeit von nur drei Monaten sollten die einfachen Zinsen ungefähr ein Viertel des Jahresbetrags ausmachen. Schreiben Sie daher neben jede Zahl ihre Einheit: Euro, Prozent, Monate oder Tage. Eine nachvollziehbare Darstellung ist hilfreicher als ein isoliertes Taschenrechnerergebnis.
Checkliste für eine sichere Zinsberechnung
- Prüfen Sie, ob Kapital K, Zinsen Z oder Zinssatz p gesucht ist.
- Klären Sie, ob der angegebene Zinssatz pro Jahr oder pro anderer Zinsperiode gilt.
- Schreiben Sie die vereinbarte Laufzeit in Jahren, Monaten oder Zinstagen auf.
- Unterscheiden Sie zwischen einfacher Verzinsung und Zinseszins.
- Ermitteln Sie bei Tageszinsen die richtige 360er-, 365er- oder Actual/Actual-Methode.
- Berücksichtigen Sie mögliche Änderungen von Kapital oder Zinssatz.
- Setzen Sie den Zinssatz entweder als Prozentzahl mit /100 oder als Dezimalfaktor ein.
- Runden Sie Eurobeträge nachvollziehbar und möglichst erst zum Schluss.
- Kontrollieren Sie das Ergebnis mit einer umgestellten Zinsformel oder einem Überschlag.
- Bei realen Bankangeboten betrachten Sie zusätzliche Kosten und steuerliche Folgen getrennt.
Häufige Fragen zur Zinsrechnung
Was versteht man unter Zinsrechnung?
Die Zinsrechnung berechnet den Zinsbetrag auf ein Kapital für einen vereinbarten Zeitraum. Mit umgestellten Formeln lassen sich auch das Anfangskapital und der Zinssatz bestimmen. Im Grundmodell erfolgt die Berechnung als Prozentrechnung; bei mehreren Zeitabschnitten kommen Laufzeit und gegebenenfalls Zinseszinsen hinzu.
Welche drei Grundformeln muss ich kennen?
Für ein volles Jahr lauten die Grundformeln Z = K × p / 100, K = Z × 100 / p und p = Z × 100 / K. Diese Zinsrechnung setzt eine konstante Bemessungsgrundlage und keine Wiederverzinsung innerhalb des Jahres voraus.
Was bedeuten K, Z und p in der Formel?
K steht für das Kapital, Z für die Zinsen und p für den Zinssatz in Prozent. Bei einer Zinsrechnung mit Monats- oder Tageslaufzeit werden zusätzlich m für Monate oder t für Zinstage verwendet. Die genaue Definition der Zeitbasis muss zur Aufgabe passen.
Wie berechnet man Zinsen auf 1.000 Euro?
Bei einem Jahreszins von beispielsweise 4 % ergeben sich 1.000 × 4 / 100 = 40 € Zinsen für ein volles Jahr. Für sechs Monate wären es bei einfacher zeitanteiliger Verzinsung 20 €. Der tatsächliche Betrag hängt vom vereinbarten Zinssatz, der Laufzeit und gegebenenfalls der Zinsmethode ab.
Wie berechnet man Zinsen pro Monat?
Sie multiplizieren das Kapital mit dem jährlichen Prozentsatz und der Monatsanzahl und teilen durch 1.200. Die Zinsrechnung lautet Z = K × p × m / 1.200. Diese Vereinfachung setzt einen konstanten jährlichen Zinssatz und lineare zeitanteilige Verzinsung voraus.
Weshalb gibt es bei Tageszinsen 360 und 365 Tage?
Banken und Finanzaufgaben nutzen unterschiedliche Zinstagemethoden. Bei 30/360 gelten Monate zu 30 Tagen und ein 360-Tage-Jahr; bei Actual/365 Fixed werden tatsächliche Zinstage mit 365 als Nenner verwendet. Die Zinsrechnung muss die vereinbarte Konvention berücksichtigen.
Wie kann ich aus Zinsen das Kapital ermitteln?
Teilen Sie die Zinsen durch den Zinssatz als Dezimalfaktor, oder verwenden Sie K = Z × 100 / p. Beispiel: 250 € Jahreszinsen bei 2 % entsprechen 250 × 100 / 2 = 12.500 € Anfangskapital.
Wie errechnet man den Zinssatz aus Kapital und Zinsen?
Dividieren Sie den Jahreszinsertrag durch das Kapital und multiplizieren mit 100. Beispiel: 180 € Zinsen auf 6.000 € ergeben 180 × 100 / 6.000 = 3 % p. a. Bei kürzerer Laufzeit muss erst auf ein volles Jahr hochgerechnet werden.
Was ist der Unterschied zwischen Zinsen und Zinseszinsen?
Bei einfacher Zinsrechnung beziehen sich die Zinsen wiederholt auf dasselbe Anfangskapital. Beim Zinseszins werden gutgeschriebene Zinsen selbst Teil des verzinsten Kapitals. Deshalb kann sich über mehrere Jahre eine höhere Endsumme ergeben, sofern die Erträge wieder angelegt werden.
Was bedeutet p. a. bei einem Zinssatz?
Die Abkürzung p. a. bedeutet „pro Jahr“. Eine Angabe von 3 % p. a. bezieht sich auf einen Jahreszeitraum. Für weniger als zwölf Monate benötigt die Zinsrechnung einen passenden Zeitanteil, etwa sechs Zwölftel bei einem halben Jahr.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins?
Der Sollzins beschreibt den vereinbarten Zins für geliehenes Kapital. Der effektive Jahreszins eines Verbraucherdarlehens berücksichtigt nach den geltenden Berechnungsregeln zusätzlich den zeitlichen Zahlungsablauf und bestimmte Kosten. Er wird nicht einfach mit der Formel für einmalige Jahreszinsen ermittelt.
Wie berechnet man den Zinsertrag bei einer Einzahlung während des Jahres?
Teilen Sie den Gesamtzeitraum in Abschnitte mit jeweils konstantem Kapital auf. Führen Sie für jeden Abschnitt eine eigene Zinsrechnung durch und addieren Sie anschließend die Zinserträge. Für genaue Tageszinsen müssen die gültigen Valutadaten und die Zinsmethode bekannt sein.
Wie rechnet man die Laufzeit aus?
Für eine einfache Jahresverzinsung gilt j = Z × 100 / (K × p). Für die Anzahl der Monate lautet die Umstellung m = Z × 100 × 12 / (K × p). Voraussetzung sind ein konstanter Zinssatz und ein unverändertes Kapital.
Wie berechnet man Zinsen in Excel?
Wenn A2 das Kapital und B2 den Zinssatz als echte Prozentzahl enthält, verwenden Sie =RUNDEN(A2*B2;2). Für sechs Monate kann die Zinsrechnung mit =RUNDEN(A2*B2*6/12;2) erfolgen. Bei einem Zinssatz als reiner Zahl 4,5 muss zusätzlich durch 100 geteilt werden.
Kann der Zinssatz negativ sein?
Mathematisch lassen sich negative Zinssätze in geeigneten Modellen darstellen. Bei einer gewöhnlichen Schulaufgabe sind Kapital und Zinssatz meist positiv. Ob bei einem konkreten Produkt negative Zinsen, Entgelte oder andere Kosten vereinbart sind, hängt von Vertragsbedingungen und Rechtslage ab. Ein negativer Prozentsatz ist daher nicht automatisch mit einem bestimmten Kontogebührentatbestand gleichzusetzen.
Wo gibt es kostenlose Aufgaben zum Ausdrucken?
Auf bildungsbibel.de finden Sie drei kostenlose PDF-Arbeitsblätter zur Berechnung der Zinsen, des Zinssatzes und des Kapitals. Ergänzend bietet dieser Beitrag vierzig Übungsaufgaben mit Lösungen sowie Beispiele für Monats- und Tageszinsen. Die Zinsrechnung kann so Schritt für Schritt geübt werden.
Weiterführende Informationen und zuverlässige Fachquellen
Auf bildungsbibel.de finden Sie vertiefende Lernangebote zur Prozentrechnung, zu Tageszinsen und zu vermehrten beziehungsweise verminderten Grundwerten. Bei der Zinsrechnung sind insbesondere die Zeitberechnung und die richtige Interpretation des Zinssatzes wichtig. Zusätzliche deutschsprachige Quellen erläutern die finanzmathematischen Grundlagen sowie die Unterscheidung von einfacher Verzinsung, Wiederanlage und Kreditkosten.
- Prozentrechnung lernen – Grundwert, Prozentwert und Prozentsatz als mathematische Grundlage.
- Tageszinsen berechnen – Zeitanteile und Zinstage mit Beispielen.
- Vermehrter Grundwert – Grundbetrag und prozentualer Zuschlag.
- Verminderter Grundwert – Grundbetrag und prozentualer Abschlag.
- Zinseszins berechnen – mehrere Zinsperioden und wiederangelegte Erträge.
- Europa-Lehrmittel: Formelsammlung – ergänzende Formeln zur kaufmännischen Mathematik.
- Serlo: Zinsrechnung – anschauliche Erklärung mit Beispielen.
- Serlo: Aufgaben zur Zinsrechnung – weitere Übungsaufgaben.
- Gabler Banklexikon: Tageberechnungsmethode – Vergleich der Zinstagemethoden.
- Preisangabenverordnung: § 16 – rechtliche Regeln zur Angabe des effektiven Jahreszinses.
- Bundesfinanzministerium: Abgeltungsteuer – steuerliche Einordnung von Kapitalerträgen.
Fazit: Zinsen, Kapital und Zinssatz sicher bestimmen
Mit der Zinsrechnung ermitteln Sie den Zinsertrag eines angelegten oder geliehenen Kapitals sowie umgekehrt das Kapital oder den Zinssatz. Für ein vollständiges Jahr sind die Formeln Z = K × p / 100, K = Z × 100 / p und p = Z × 100 / K entscheidend. Das Hauptbeispiel auf bildungsbibel.de führt bei 75.000 € und 4,5 % Jahreszins zu 3.375 € Zinsen. Werden zusätzlich Laufzeit und Zinsmethode richtig berücksichtigt, lassen sich auch Monats- und Tageszinsen nachvollziehbar berechnen.
Die Zinsrechnung ist zugleich eine Grundlage für das Verständnis von Sparguthaben, Krediten und Zinseszins. Die drei kostenlosen PDF-Arbeitsblätter, vierzig Übungsaufgaben mit Lösungen, Tabellen und Excel-Formeln unterstützen Sie beim selbstständigen Lernen. Prüfen Sie jeden Rechenweg durch eine umgestellte Formel und unterscheiden Sie bei realen Finanzprodukten zwischen rechnerischem Bruttozins, tatsächlichen Kosten und dem vereinbarten Zahlungsablauf.